गोल्ड ईटीएफ फंडों का विभेदन तेज हो गया है, और अल्पकालिक और दीर्घकालिक पैटर्न की और पुष्टि हो गई है।
- 2026-07-09
- के द्वारा प्रकाशित किया गया: सीडी बाज़ार
- वर्ग: वित्तीय समाचार
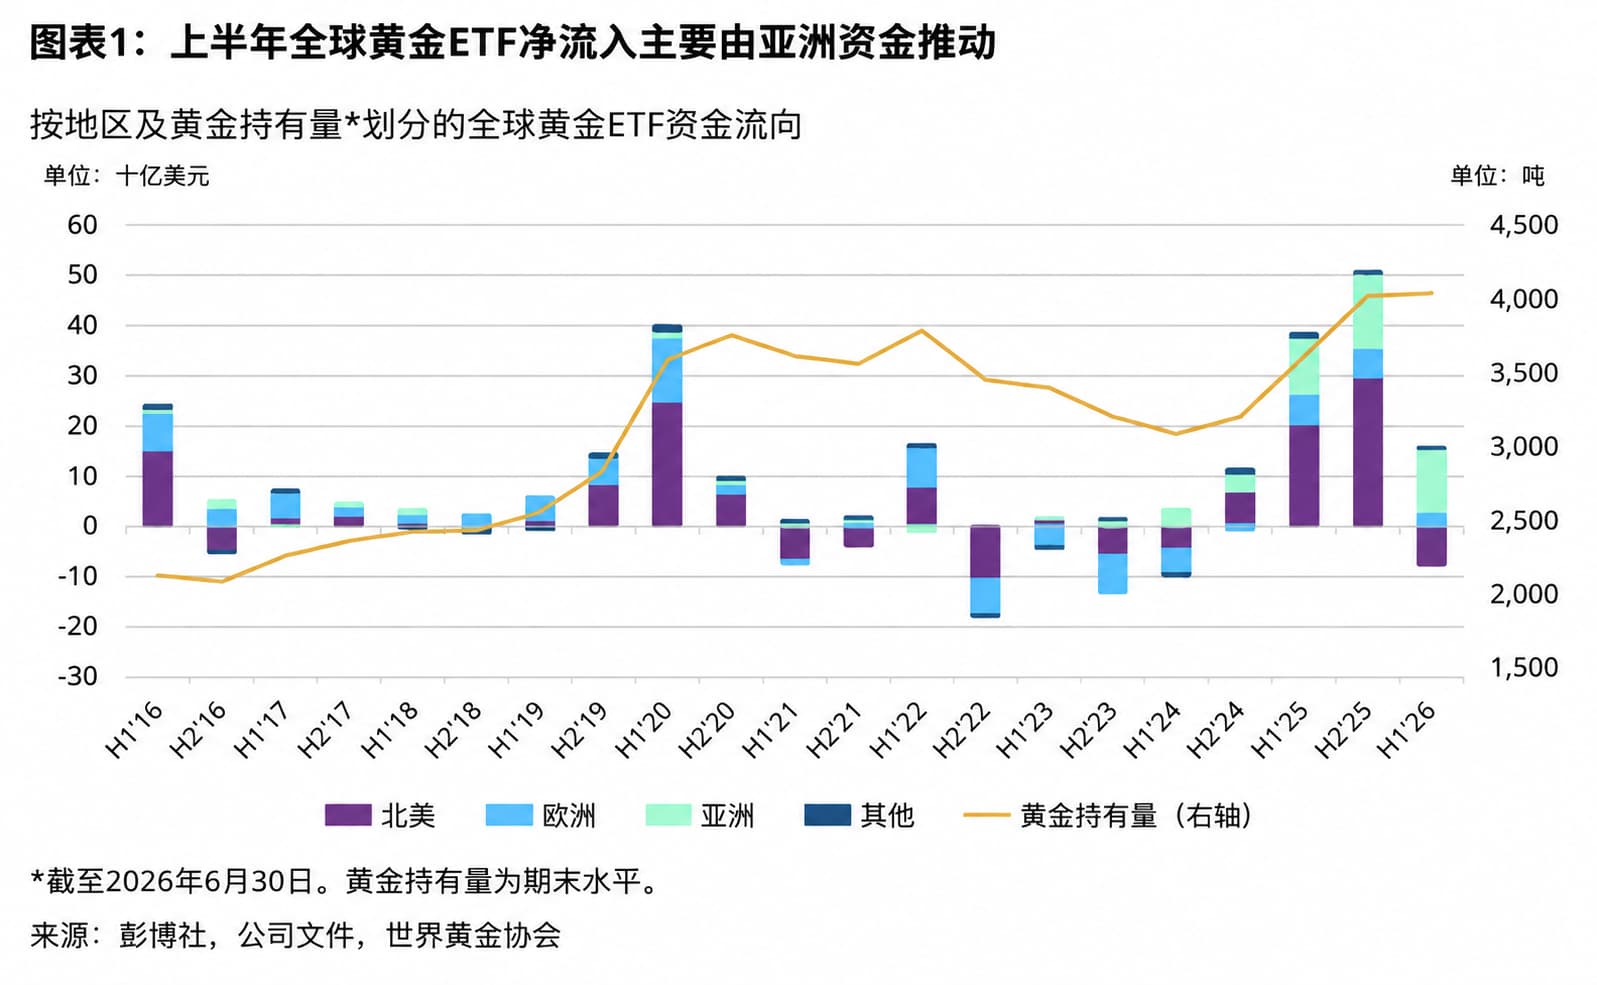
सीडी मार्केट्स कीमती धातु अनुसंधान टीम विश्व स्वर्ण परिषद द्वारा जारी नवीनतम जून वैश्विक स्वर्ण ईटीएफ रिपोर्ट, मुख्यधारा के संस्थानों के सोने की कीमत के पूर्वानुमानों और नवीनतम बाजार स्थितियों के समायोजन को जोड़ती है, और वर्तमान सोने के बाजार की पूंजी विशेषताओं और प्रवृत्ति तर्क का गहराई से विश्लेषण करने और लघु, मध्यम और दीर्घकालिक बाजार के रुझानों का अध्ययन और मूल्यांकन करने के लिए स्व-निर्मित वैश्विक स्वर्ण पूंजी प्रवाह निगरानी ढांचे और स्थिति संरचना विश्लेषण प्रणाली पर निर्भर करती है। वैश्विक स्वर्ण ईटीएफ ने जून में पूंजी बहिर्वाह की प्रवृत्ति जारी रखी, पूरे बाजार में शुद्ध बहिर्वाह 8.9 बिलियन अमेरिकी डॉलर तक पहुंच गया। सोने की कीमत में सुधार और फंड रिडेम्प्शन के दोहरे प्रभाव के कारण, प्रबंधन के तहत वैश्विक गोल्ड ईटीएफ संपत्ति महीने-दर-महीने 13% गिरकर 526 बिलियन अमेरिकी डॉलर हो गई और कुल होल्डिंग 74 टन घटकर 4,047 टन हो गई।
सीडी मार्केट्स ने क्षेत्र के आधार पर पूंजी प्रवाह को नष्ट कर दिया और पाया कि इस बहिर्वाह ने पूरे क्षेत्र में सामान्य गिरावट की विशेषताओं को दिखाया, जिसमें सभी प्रमुख क्षेत्रों में शुद्ध मोचन हुआ। उनमें से, उत्तरी अमेरिका एक ही महीने में 5.5 बिलियन अमेरिकी डॉलर के बहिर्वाह के साथ पहले स्थान पर है, जो कुल वैश्विक बहिर्वाह का 60% से अधिक है। मुख्य चालक नए फेडरल रिजर्व चेयरमैन वारश द्वारा जारी किया गया आक्रामक नीति संकेत था। संयुक्त राज्य अमेरिका और ईरान के बीच आरोपित संघर्ष ने मुद्रास्फीति के बारे में चिंताएँ बढ़ा दीं। ब्याज दरों में बढ़ोतरी की बाजार की उम्मीदें लगातार बढ़ती जा रही हैं। अमेरिकी डॉलर के साथ-साथ वास्तविक ब्याज दरें बढ़ीं, जिससे सोना रखने की अवसर लागत में काफी वृद्धि हुई और निवेशकों को चरणों में अपनी स्थिति कम करने के लिए प्रेरित किया गया। जून में यूरोपीय क्षेत्र से 818 मिलियन अमेरिकी डॉलर की निकासी हुई। सोने की कीमतों में सुधार के अलावा, जून में यूरोपीय सेंट्रल बैंक की ब्याज दर में 25 आधार अंक की बढ़ोतरी (सितंबर 2023 के बाद पहली दर बढ़ोतरी) ने सोने के आवंटन के आकर्षण को कमजोर कर दिया। इसके शीर्ष पर, स्विस-सूचीबद्ध विदेशी मुद्रा हेजिंग ईटीएफ में मोचन का अनुभव जारी रहा और अमेरिकी डॉलर के मुकाबले स्थानीय मुद्रा में गिरावट आई, जिससे पूंजी बहिर्वाह का दबाव और बढ़ गया।
उल्लेखनीय है कि एशियाई बाजार, जिसने वर्ष की पहली छमाही में सबसे मजबूत प्रदर्शन किया, ने अप्रत्याशित रूप से जून में 2.3 बिलियन अमेरिकी डॉलर का बहिर्वाह दर्ज किया, जिसने इतिहास में सबसे बड़े एकल-महीने के बहिर्वाह का रिकॉर्ड बनाया। सीडी मार्केट्स ने एशिया की आंतरिक संरचना को तोड़ दिया और पाया कि चीनी गोल्ड फंड बहिर्वाह का मुख्य स्रोत हैं। सोने की कीमतों में सुधार के साथ घरेलू शेयर बाजार में हालिया सुधार से बाजार की जोखिम क्षमता में सुधार हुआ है और कुछ फंड सोने से इक्विटी बाजार में स्थानांतरित हो गए हैं। जापानी फंडों ने भी बहिर्प्रवाह का अनुभव किया है, और बैंक ऑफ जापान की ब्याज दरों में बढ़ोतरी ने सोने की होल्डिंग की लागत में वृद्धि की है। केवल भारतीय फंडों ने शुद्ध प्रवाह जारी रखा है। स्थानीय निवेशक आम तौर पर सोने की कीमत समायोजन को सौदेबाजी के लिए एक खिड़की के रूप में मानते हैं, जो विभिन्न क्षेत्रों में निवेशकों के बीच सोने के आवंटन तर्क में महत्वपूर्ण अंतर को दर्शाता है।
जून में बड़े पैमाने पर बहिर्वाह के बावजूद, वैश्विक स्वर्ण ईटीएफ ने अभी भी वर्ष की पहली छमाही में समग्र शुद्ध प्रवाह बनाए रखा, संचयी शुद्ध प्रवाह 8 बिलियन अमेरिकी डॉलर तक पहुंच गया, और वर्ष की शुरुआत से कुल होल्डिंग्स में 18 टन की वृद्धि हुई। क्षेत्रों के संदर्भ में, एशिया अभी भी वर्ष की पहली छमाही में पूंजी प्रवाह में सबसे बड़ा योगदानकर्ता था, जिसने कुल 12 बिलियन अमेरिकी डॉलर का फंड आकर्षित किया, जो रिकॉर्ड पर सबसे अच्छा पहली छमाही का प्रदर्शन था; यूरोप का संचयी शुद्ध प्रवाह 3.2 बिलियन अमेरिकी डॉलर था; उत्तरी अमेरिका संचयी शुद्ध बहिर्वाह का अनुभव करने वाला एकमात्र प्रमुख क्षेत्र था, वर्ष की पहली छमाही में 7.7 बिलियन अमेरिकी डॉलर का संचयी बहिर्वाह, 2013 के बाद से पहली छमाही का सबसे खराब प्रदर्शन। वर्ष की पहली छमाही में सोने की कीमतों में गिरावट से प्रभावित, वैश्विक स्वर्ण ईटीएफ परिसंपत्ति प्रबंधन पैमाने में अभी भी वर्ष की शुरुआत से 6% की गिरावट आई है, लेकिन फंडों का क्षेत्रीय भेदभाव वास्तव में सोने के आवंटन की मांग के संरचनात्मक लचीलेपन को दर्शाता है।
सोने की कीमत समायोजन ने बाजार के व्यापारिक उत्साह को कमजोर नहीं किया है। सीडी मार्केट्स द्वारा ट्रैक किए गए लेन-देन डेटा से पता चलता है कि वर्ष की पहली छमाही में वैश्विक सोने के बाजार की औसत दैनिक ट्रेडिंग मात्रा 488 बिलियन अमेरिकी डॉलर तक पहुंच गई, जो आधे साल के औसत का रिकॉर्ड उच्च स्तर है। उनमें से, ओटीसी बाजार और एक्सचेंज बाजार की दैनिक औसत ट्रेडिंग मात्रा दोनों इतिहास में समान अवधि के लिए रिकॉर्ड ऊंचाई पर पहुंच गईं। गोल्ड ईटीएफ की औसत दैनिक ट्रेडिंग मात्रा 12 बिलियन अमेरिकी डॉलर तक पहुंच गई, जो साल-दर-साल 73% की वृद्धि है। मुख्य रूप से अमेरिकी बाज़ार में सक्रिय व्यापार द्वारा संचालित। भले ही जून में समग्र बाजार व्यापार ठंडा हो गया, लेकिन गोल्ड ईटीएफ इस प्रवृत्ति को कम करने वाला एकमात्र क्षेत्र बना रहा, औसत दैनिक ट्रेडिंग वॉल्यूम 23% बढ़कर 6.9 बिलियन डॉलर हो गया, जिससे पता चलता है कि सोने के व्यापार में निवेशकों की रुचि मजबूत बनी हुई है।
स्थिति संरचना का विभेदन अधिक ध्यान देने योग्य है। सीडी मार्केट्स ने सीएफटीसी स्थिति डेटा का विश्लेषण किया और पाया कि जून में, COMEX सोने की शुद्ध लंबी पोजीशन ने इस प्रवृत्ति को उलट दिया और 16% बढ़कर 538 टन हो गई, जो इस साल जनवरी के बाद का उच्चतम स्तर है। हालाँकि, आंतरिक संरचना में स्पष्ट अंतर दिखाई दिया: खुदरा निवेशकों का प्रतिनिधित्व करने वाले गैर-रिपोर्ट किए गए पदों की शुद्ध लंबी स्थिति में गिरावट आई, जबकि बड़े संस्थागत निवेशकों का प्रतिनिधित्व करने वाले अन्य रिपोर्ट किए गए पदों की शुद्ध लंबी स्थिति में 16% की वृद्धि हुई। वर्ष की पूरी पहली छमाही के परिप्रेक्ष्य से, प्रबंधित फंडों की कुल शुद्ध लंबी स्थिति में केवल 43 टन की कमी आई है, और समग्र स्थिति स्थिर बनी हुई है। विशेष रूप से मार्च के मध्य से, बड़े संस्थानों की स्थिति मूल रूप से स्थिर बनी हुई है, जो दर्शाता है कि संस्थानों की सोने की दीर्घकालिक आवंटन मांग अल्पकालिक मूल्य सुधारों से काफी कमजोर नहीं हुई है, और खुदरा निवेशक अल्पकालिक मूल्य में उतार-चढ़ाव का अधिक अनुसरण कर रहे हैं।
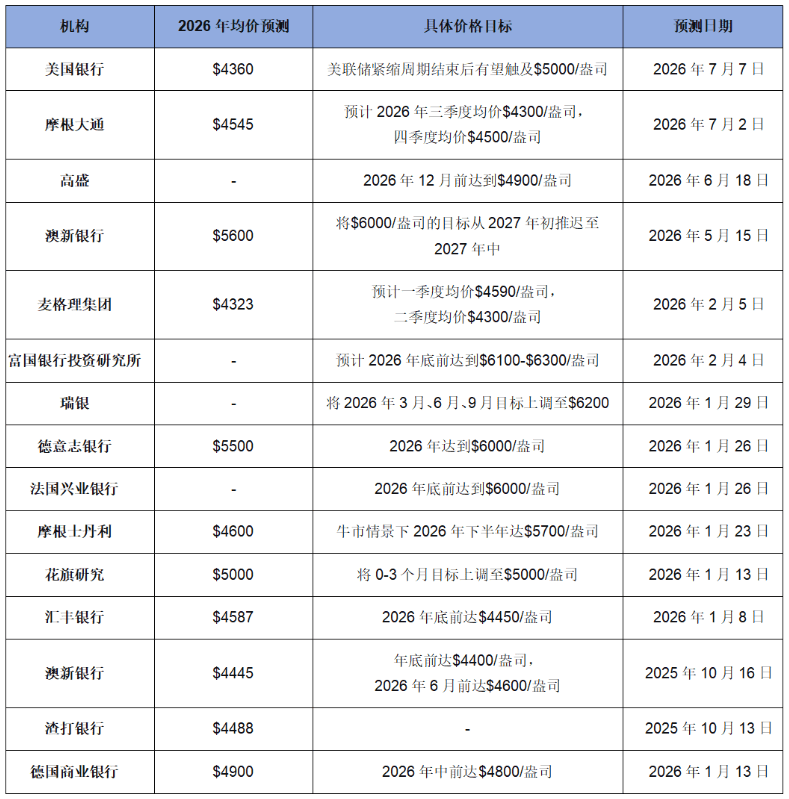
हाल ही में, मुख्यधारा के संस्थानों ने अपनी अल्पकालिक सोने की कीमत की उम्मीदों को कम कर दिया है, जिससे अल्पकालिक बाजार पर दबाव की पुष्टि होती है। सीडी मार्केट्स क्रॉस-वैलिडेशन एजेंसी के नवीनतम पूर्वानुमान में पाया गया कि बैंक ऑफ अमेरिका ने 2026 में सोने की औसत कीमत का अनुमान 14% घटाकर 4,360 डॉलर कर दिया है। मुख्य कारण यह है कि फेडरल रिजर्व का नीतिगत रुख अधिक कठोर रुख में बदल गया है; जेपी मॉर्गन चेज़ ने पहले भी इसी तरह का समायोजन किया है, जो फेडरल रिजर्व की संभावित प्रारंभिक ब्याज दर वृद्धि के कारण सोने की कीमतों में गिरावट के जोखिम का सुझाव देता है। हालाँकि, सभी संस्थानों ने अपने दीर्घकालिक तेजी के रुख को नहीं बदला है। बैंक ऑफ अमेरिका ने यह स्पष्ट कर दिया है कि एक बार फेड का सख्त चक्र समाप्त होने के बाद भी सोने की कीमतें 5,000 डॉलर प्रति औंस तक बढ़ने की संभावना है। जेपी मॉर्गन चेज़ ने भी 2027 में अपना दीर्घकालिक तेजी का दृष्टिकोण बनाए रखा है। फेडरल रिजर्व की जून की बैठक के नवीनतम मिनटों से पता चलता है कि कुछ अधिकारियों का मानना है कि जून में ब्याज दरें बढ़ाना आवश्यक है, और होल्ड पर रहना अंतिम विकल्प एक विवेकपूर्ण निर्णय है। मुद्रास्फीति को लेकर अधिकारियों की चिंताएं लगातार बढ़ रही हैं, जबकि श्रम बाजार को लेकर चिंताएं कम हो गई हैं। ऊंची ब्याज दरें लंबे समय तक ऊंचे बने रहने की उम्मीद अभी भी सोने के प्रदर्शन को दबा रही है।
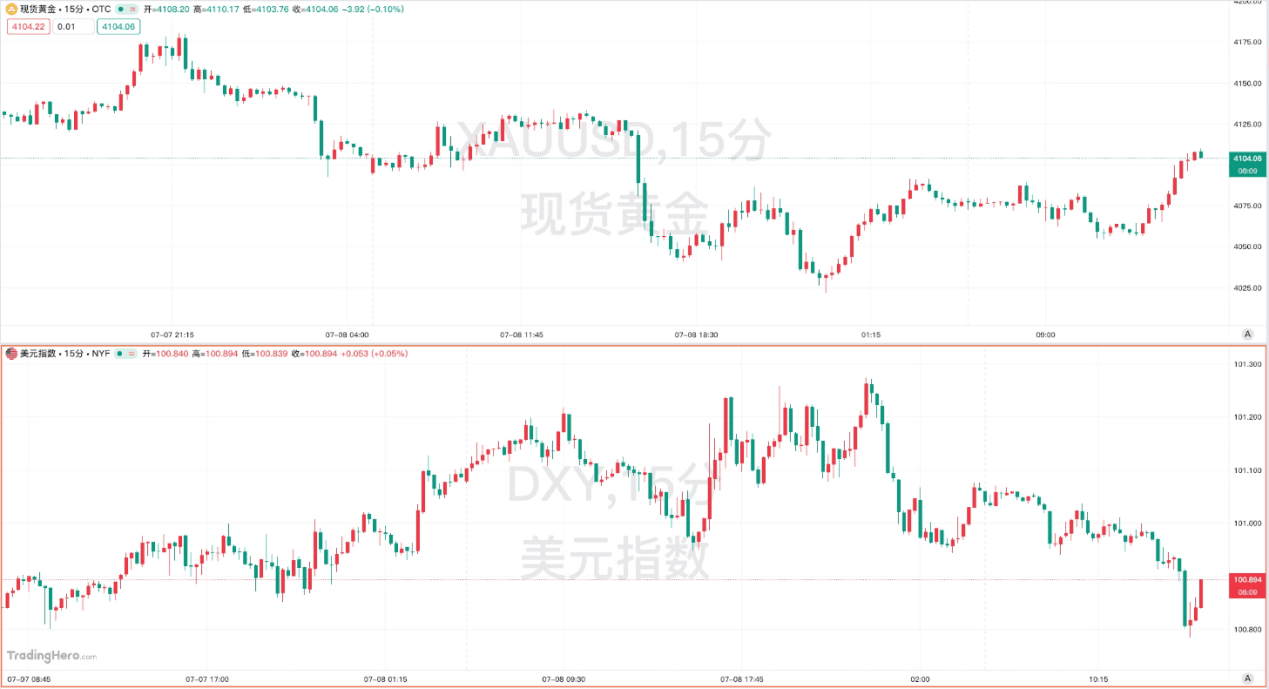
सीडी मार्केट्स के व्यापक विश्लेषण का मानना है कि अल्पावधि में सोने को अभी भी अपेक्षाकृत स्पष्ट प्रतिकूल परिस्थितियों का सामना करना पड़ेगा। फेड की सख्त नीतिगत उम्मीदें, अमेरिकी डॉलर की मजबूती और मध्य पूर्व की स्थिति के कारण मुद्रास्फीति के बार-बार आने वाले जोखिम सोने की कीमतों के प्रदर्शन को दबाना जारी रखेंगे, और बाजार अभी भी सदमे और निचले स्तर पर है। हालाँकि, दीर्घकालिक परिप्रेक्ष्य से, सोने का समर्थन करने वाला मूल तर्क मौलिक रूप से नहीं बदला है। भू-राजनीतिक जोखिम, वैश्विक डी-डॉलरीकरण की प्रवृत्ति, केंद्रीय बैंक की सोने की खरीद की निरंतर मांग और विभिन्न देशों का वित्तीय ऋण दबाव अभी भी सोने के लिए दीर्घकालिक वृद्धि की गति प्रदान करेगा। फंडों के वर्तमान भेदभाव से पता चलता है कि जहां अल्पकालिक सट्टा फंड वापस ले रहे हैं, वहीं दीर्घकालिक आवंटन फंड धीरे-धीरे बाजार में प्रवेश कर रहे हैं। सोने की कीमतों में सुधार ने मध्यम और दीर्घकालिक निवेशकों को बेहतर लेआउट विंडो प्रदान की है। निवेशक फेडरल रिजर्व के नीति संकेतों और मुद्रास्फीति डेटा में बदलाव पर बारीकी से ध्यान दे सकते हैं, और बैच लेआउट की लय को समझ सकते हैं।

 Hindi
 Chinese
 English
 Vietnamese
 Japanese
 Thai
 Korean