ความแตกต่างของกองทุน ETF ทองคำมีความรุนแรงมากขึ้น และรูปแบบระยะสั้นและระยะยาวได้รับการยืนยันเพิ่มเติม
- 2026-07-09
- โพสต์โดย: ตลาดซีดี
- หมวดหมู่: ข่าวการเงิน
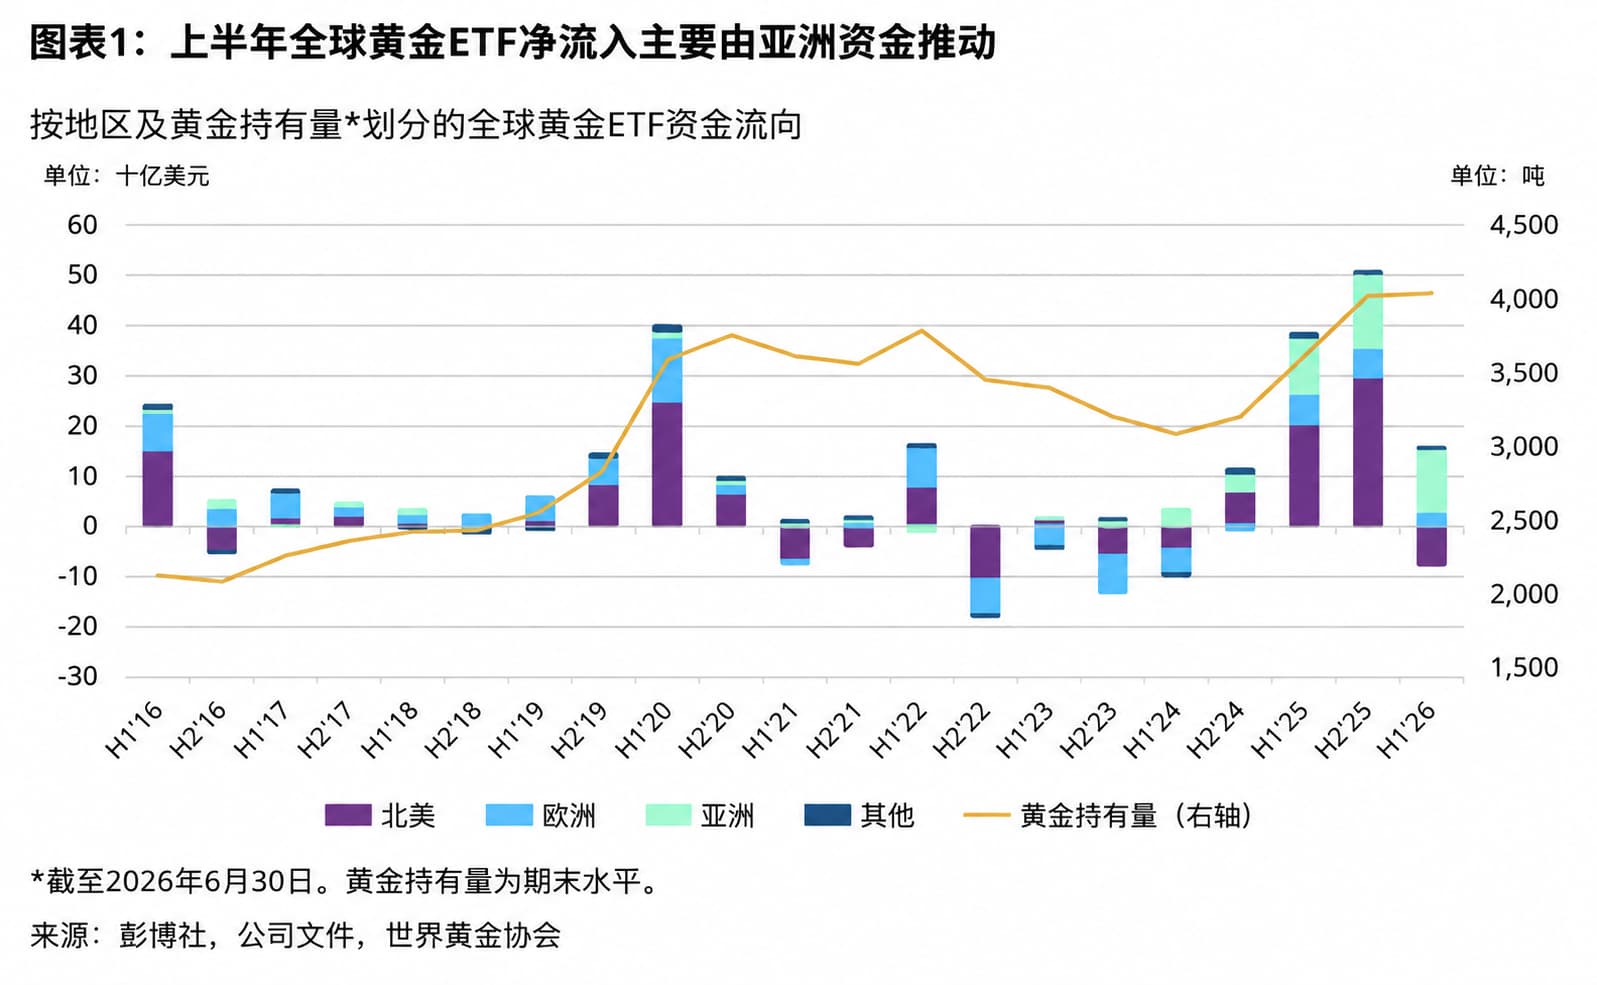
ทีมวิจัยโลหะมีค่าของ CD Markets รวมรายงาน ETF ทองคำระดับโลกล่าสุดเมื่อเดือนมิถุนายนที่ออกโดยสภาทองคำโลก การปรับการคาดการณ์ราคาทองคำของสถาบันกระแสหลักและสภาวะตลาดล่าสุด และอาศัยกรอบการติดตามการไหลของทุนทองคำทั่วโลกที่สร้างขึ้นเอง และระบบการวิเคราะห์โครงสร้างตำแหน่งเพื่อวิเคราะห์ลักษณะเงินทุนและตรรกะแนวโน้มของตลาดทองคำในปัจจุบันอย่างลึกซึ้ง และศึกษาและตัดสินแนวโน้มของตลาดระยะสั้น กลาง และระยะยาว ETF ทองคำทั่วโลกยังคงมีแนวโน้มการไหลออกของเงินทุนในเดือนมิถุนายน โดยมีการไหลออกสุทธิถึง 8.9 พันล้านดอลลาร์สหรัฐทั่วทั้งตลาด เนื่องจากผลกระทบสองประการจากการปรับราคาทองคำและการไถ่ถอนกองทุน สินทรัพย์ ETF ทองคำทั่วโลกภายใต้การบริหารลดลง 13% เมื่อเทียบเป็นรายเดือน เหลือ 526 พันล้านดอลลาร์สหรัฐ และการถือครองทั้งหมดลดลง 74 ตันเหลือ 4,047 ตัน
CD Markets แยกการไหลเวียนของเงินทุนตามภูมิภาค และพบว่าการไหลออกนี้แสดงให้เห็นถึงลักษณะของการลดลงโดยทั่วไปทั่วภูมิภาค โดยมีการไถ่ถอนสุทธิเกิดขึ้นในภูมิภาคหลักๆ ทั้งหมด อเมริกาเหนือครองอันดับหนึ่ง โดยมีการไหลออก 5.5 พันล้านดอลลาร์สหรัฐในเดือนเดียว คิดเป็นมากกว่า 60% ของการไหลออกทั่วโลก ปัจจัยขับเคลื่อนหลักคือสัญญาณนโยบายที่ออกโดยวอร์ช ประธานธนาคารกลางสหรัฐคนใหม่ ความขัดแย้งที่ซ้อนทับระหว่างสหรัฐอเมริกาและอิหร่านเพิ่มความกังวลเกี่ยวกับภาวะเงินเฟ้อ ความคาดหวังของตลาดสำหรับการปรับขึ้นอัตราดอกเบี้ยยังคงเพิ่มขึ้นอย่างต่อเนื่อง อัตราดอกเบี้ยที่แท้จริงเพิ่มขึ้นควบคู่ไปกับดอลลาร์สหรัฐ ซึ่งทำให้ต้นทุนเสียโอกาสในการถือครองทองคำเพิ่มขึ้นอย่างมาก และผลักดันให้นักลงทุนลดสถานะของตนลงทีละขั้น มีการไหลออกของภูมิภาคยุโรปจำนวน 818 ล้านดอลลาร์สหรัฐในเดือนมิถุนายน นอกเหนือจากการปรับฐานราคาทองคำแล้ว การปรับขึ้นอัตราดอกเบี้ย 25 Basis Point ของธนาคารกลางยุโรปในเดือนมิถุนายน (การปรับขึ้นอัตราดอกเบี้ยครั้งแรกนับตั้งแต่เดือนกันยายน 2023) ยังทำให้ความน่าดึงดูดใจของการจัดสรรทองคำอ่อนแอลง ยิ่งไปกว่านั้น ETF การป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนที่จดทะเบียนในสวิส ยังคงประสบปัญหาการไถ่ถอนและสกุลเงินท้องถิ่นอ่อนค่าลงเมื่อเทียบกับดอลลาร์สหรัฐ ซึ่งยิ่งเพิ่มความกดดันของการไหลออกของเงินทุน
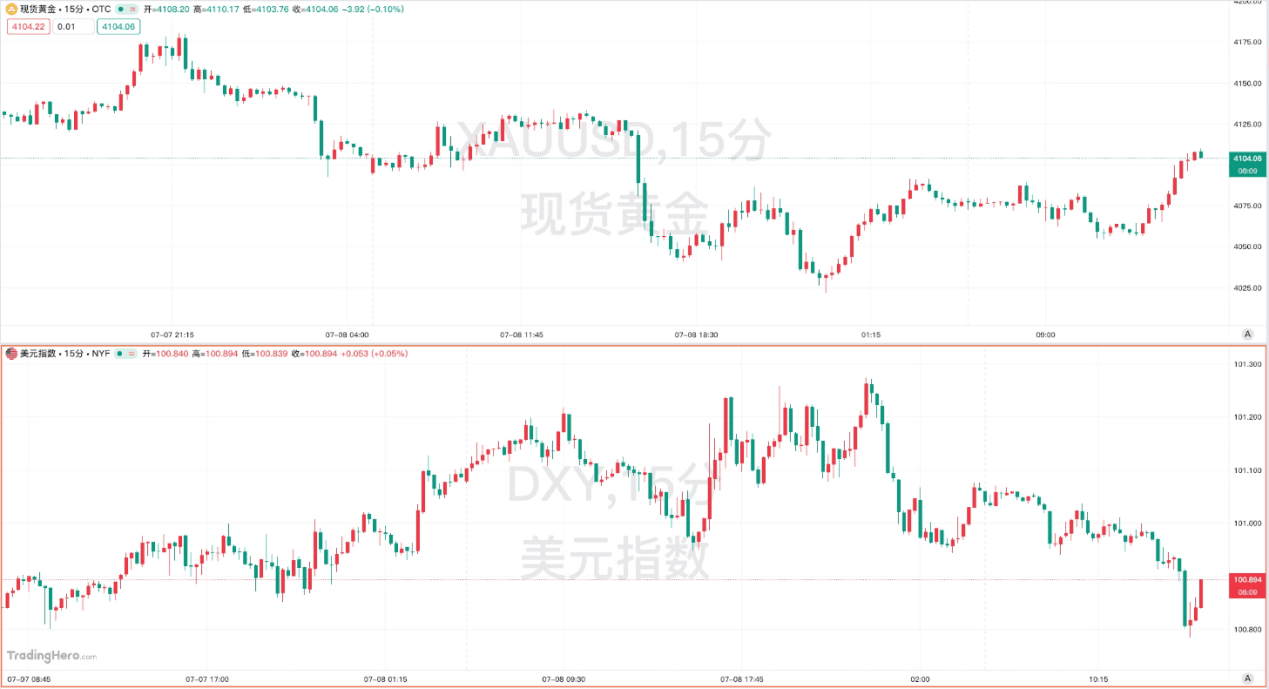
เป็นที่น่าสังเกตว่าตลาดเอเชียซึ่งทำผลงานได้แข็งแกร่งที่สุดในช่วงครึ่งแรกของปี มีการบันทึกการไหลออกที่ 2.3 พันล้านดอลลาร์สหรัฐโดยไม่คาดคิดในเดือนมิถุนายน ซึ่งสร้างสถิติการไหลออกในเดือนเดียวที่ใหญ่ที่สุดในประวัติศาสตร์ CD Markets แจกแจงโครงสร้างภายในของเอเชียและพบว่ากองทุนทองคำของจีนเป็นสาเหตุหลักของการไหลออก การฟื้นตัวของตลาดหุ้นในประเทศเมื่อเร็วๆ นี้ ควบคู่ไปกับการปรับราคาทองคำ ส่งผลให้ความสามารถในการรับความเสี่ยงด้านตลาดฟื้นตัวขึ้น และกองทุนบางส่วนได้เปลี่ยนจากทองคำไปสู่ตลาดตราสารทุน กองทุนญี่ปุ่นก็ประสบปัญหาการไหลออกเช่นกัน และการปรับขึ้นอัตราดอกเบี้ยของธนาคารแห่งประเทศญี่ปุ่นทำให้ต้นทุนการถือครองทองคำเพิ่มขึ้น มีเพียงกองทุนอินเดียเท่านั้นที่มีการไหลเข้าสุทธิอย่างต่อเนื่อง โดยทั่วไปนักลงทุนในประเทศถือว่าการปรับราคาทองคำเป็นช่องทางในการต่อรองราคา ซึ่งสะท้อนถึงความแตกต่างที่สำคัญในตรรกะการจัดสรรทองคำในหมู่นักลงทุนในภูมิภาคต่างๆ
แม้จะมีการไหลออกจำนวนมากในเดือนมิถุนายน แต่ ETF ทองคำทั่วโลกยังคงรักษาการไหลเข้าสุทธิโดยรวมในช่วงครึ่งแรกของปี โดยมีการไหลเข้าสุทธิสะสมสูงถึง 8 พันล้านดอลลาร์สหรัฐ และการถือครองทั้งหมดเพิ่มขึ้น 18 ตันจากต้นปี ในแง่ของภูมิภาค เอเชียยังคงเป็นแหล่งเงินทุนไหลเข้าที่ใหญ่ที่สุดในช่วงครึ่งแรกของปี โดยดึงดูดเงินทุนได้ทั้งหมด 12 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นผลการดำเนินงานครึ่งปีแรกที่ดีที่สุดเป็นประวัติการณ์ ยุโรปมีการไหลเข้าสุทธิสะสม 3.2 พันล้านดอลลาร์สหรัฐ อเมริกาเหนือเป็นภูมิภาคหลักเพียงภูมิภาคเดียวที่ประสบกับการไหลออกสุทธิสะสม โดยมีการไหลออกสะสม 7.7 พันล้านดอลลาร์สหรัฐในช่วงครึ่งแรกของปี ซึ่งถือเป็นผลการดำเนินงานครึ่งปีแรกที่แย่ที่สุดนับตั้งแต่ปี 2556 ด้วยผลกระทบจากราคาทองคำที่ลดลงในช่วงครึ่งปีแรก ระดับการจัดการสินทรัพย์ ETF ทองคำทั่วโลกยังคงลดลง 6% จากต้นปี แต่ความแตกต่างของกองทุนในระดับภูมิภาคสะท้อนถึงความยืดหยุ่นทางโครงสร้างของความต้องการในการจัดสรรทองคำอย่างชัดเจน
การปรับราคาทองคำไม่ได้ทำให้ความกระตือรือร้นในการซื้อขายในตลาดลดลง ข้อมูลธุรกรรมที่ติดตามโดย CD Markets แสดงให้เห็นว่าปริมาณการซื้อขายเฉลี่ยต่อวันของตลาดทองคำทั่วโลกในช่วงครึ่งแรกของปีสูงถึง 488 พันล้านดอลลาร์สหรัฐ ซึ่งสร้างสถิติเฉลี่ยครึ่งปีที่สูงเป็นประวัติการณ์ ในจำนวนนั้น ตลาด OTC และปริมาณการซื้อขายเฉลี่ยรายวันของตลาดแลกเปลี่ยนต่างก็ทำสถิติสูงสุดในช่วงเวลาเดียวกันในประวัติศาสตร์ ปริมาณการซื้อขายทองคำ ETF โดยเฉลี่ยต่อวันอยู่ที่ 1.2 หมื่นล้านดอลลาร์สหรัฐ เพิ่มขึ้น 73% เมื่อเทียบเป็นรายปี ขับเคลื่อนโดยการซื้อขายในตลาดสหรัฐฯ เป็นหลัก แม้ว่าการซื้อขายในตลาดโดยรวมจะเย็นลงในเดือนมิถุนายน แต่ ETF ทองคำยังคงเป็นภาคส่วนเดียวที่สวนกระแสนี้ โดยปริมาณการซื้อขายเฉลี่ยต่อวันเพิ่มขึ้น 23% เป็น 6.9 พันล้านดอลลาร์ ซึ่งแสดงให้เห็นว่าความสนใจของนักลงทุนในการซื้อขายทองคำยังคงแข็งแกร่ง
ความแตกต่างของโครงสร้างตำแหน่งสมควรได้รับความสนใจมากขึ้น CD Markets วิเคราะห์ข้อมูลตำแหน่ง CFTC และพบว่าในเดือนมิถุนายน ตำแหน่งซื้อสุทธิของทองคำ COMEX สวนทางกับแนวโน้มและเพิ่มขึ้น 16% เป็น 538 ตัน ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนมกราคมปีนี้ อย่างไรก็ตาม โครงสร้างภายในแสดงให้เห็นความแตกต่างที่ชัดเจน: ตำแหน่งซื้อสุทธิของตำแหน่งที่ไม่ได้รายงานซึ่งเป็นตัวแทนของนักลงทุนรายย่อยลดลง ในขณะที่ตำแหน่งซื้อสุทธิของตำแหน่งอื่นที่รายงานซึ่งเป็นตัวแทนของนักลงทุนสถาบันรายใหญ่เพิ่มขึ้น 16% จากมุมมองของครึ่งปีแรกทั้งหมด สถานะสุทธิสุทธิของกองทุนที่ได้รับการจัดการลดลงเพียง 43 ตัน และสถานะโดยรวมยังคงมีเสถียรภาพ โดยเฉพาะอย่างยิ่งตั้งแต่กลางเดือนมีนาคม สถานะของสถาบันขนาดใหญ่โดยพื้นฐานยังคงมีเสถียรภาพ สะท้อนให้เห็นว่าความต้องการในการจัดสรรทองคำในระยะยาวของสถาบันไม่ได้ลดลงอย่างมีนัยสำคัญจากการปรับราคาในระยะสั้น และนักลงทุนรายย่อยก็ติดตามความผันผวนของราคาในระยะสั้นมากขึ้น
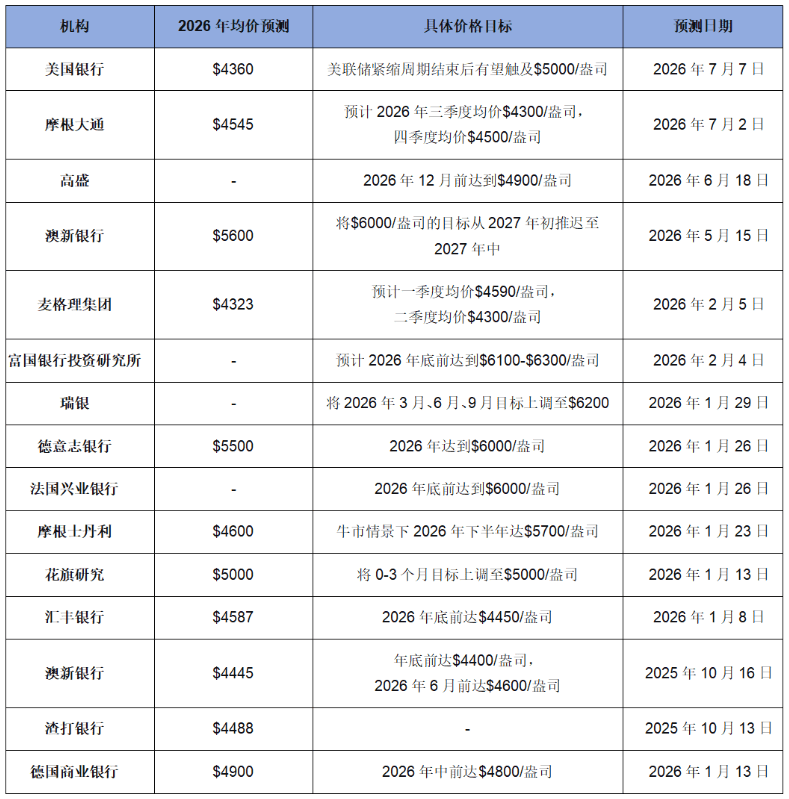
เมื่อเร็วๆ นี้ สถาบันกระแสหลักได้ปรับลดการคาดการณ์ราคาทองคำในระยะสั้นลง ซึ่งเป็นการยืนยันถึงแรงกดดันต่อตลาดระยะสั้น การคาดการณ์ล่าสุดจากหน่วยงานตรวจสอบความถูกต้องข้ามของ CD Markets พบว่า Bank of America ปรับลดการคาดการณ์ราคาทองคำโดยเฉลี่ยลง 14% เหลือ 4,360 ดอลลาร์ในปี 2026 เหตุผลหลักก็คือจุดยืนนโยบายของธนาคารกลางสหรัฐได้เปลี่ยนจุดยืนไปสู่ท่าทางที่ประหม่ามากขึ้น JPMorgan Chase ได้ทำการปรับเปลี่ยนที่คล้ายกันมาก่อน โดยชี้ให้เห็นถึงความเสี่ยงด้านลบของราคาทองคำที่เกิดจากการขึ้นอัตราดอกเบี้ยในช่วงต้นของธนาคารกลางสหรัฐ อย่างไรก็ตาม ทุกสถาบันไม่ได้เปลี่ยนจุดยืนในระยะยาว Bank of America แสดงให้เห็นชัดเจนว่าเมื่อวงจรที่เข้มงวดขึ้นของ Fed สิ้นสุดลง ราคาทองคำยังคงมีโอกาสที่จะขึ้นไปที่ 5,000 ดอลลาร์ต่อออนซ์ JPMorgan Chase ยังคงมุมมองเชิงบวกในระยะยาวในปี 2027 รายงานการประชุมล่าสุดของธนาคารกลางสหรัฐในเดือนมิถุนายนแสดงให้เห็นว่าเจ้าหน้าที่บางคนเชื่อว่ามีความจำเป็นต้องขึ้นอัตราดอกเบี้ยในเดือนมิถุนายน และทางเลือกสุดท้ายที่จะระงับไว้คือการตัดสินใจที่รอบคอบ ความกังวลของเจ้าหน้าที่เกี่ยวกับอัตราเงินเฟ้อยังคงเพิ่มขึ้น ในขณะที่ความกังวลเกี่ยวกับตลาดแรงงานลดลง ความคาดหวังว่าอัตราดอกเบี้ยที่สูงจะยังคงสูงต่อไปเป็นระยะเวลานาน ยังคงเป็นอุปสรรคต่อประสิทธิภาพของทองคำ
การวิเคราะห์ที่ครอบคลุมของ CD Markets เชื่อว่าทองคำจะยังคงเผชิญกับอุปสรรคที่ค่อนข้างชัดเจนในระยะสั้น ความคาดหวังด้านนโยบายที่ฝืดเคืองของ Fed การแข็งค่าของเงินดอลลาร์สหรัฐ และความเสี่ยงซ้ำของอัตราเงินเฟ้อที่เกิดจากสถานการณ์ในตะวันออกกลาง จะยังคงกดดันผลการดำเนินงานของราคาทองคำต่อไป และตลาดยังอยู่ในช่วงตกตะลึงและจุดต่ำสุด อย่างไรก็ตาม จากมุมมองในระยะยาว ตรรกะหลักที่สนับสนุนทองคำไม่ได้เปลี่ยนแปลงโดยพื้นฐาน ความเสี่ยงทางภูมิรัฐศาสตร์ แนวโน้มการลดค่าเงินดอลลาร์ทั่วโลก ความต้องการซื้อทองคำของธนาคารกลางอย่างต่อเนื่อง และแรงกดดันด้านหนี้ทางการเงินของประเทศต่างๆ จะยังคงสร้างแรงผลักดันให้ทองคำเติบโตในระยะยาว ความแตกต่างของกองทุนในปัจจุบันแสดงให้เห็นว่าในขณะที่กองทุนเก็งกำไรระยะสั้นกำลังถอนออก แต่กองทุนที่จัดสรรระยะยาวจะค่อยๆ เข้าสู่ตลาด การปรับฐานของราคาทองคำช่วยให้นักลงทุนระยะกลางและระยะยาวมีกรอบเวลาเค้าโครงที่ดีขึ้น นักลงทุนสามารถให้ความสนใจอย่างใกล้ชิดกับการเปลี่ยนแปลงสัญญาณนโยบายและข้อมูลเงินเฟ้อของธนาคารกลางสหรัฐ และเข้าใจจังหวะของโครงร่างแบบกลุ่ม

 Thai
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Korean