加息落地之后 —— 美联储信誉、点阵图、美债资金与黄金的范式切换
- 2026-09-18
- โพสต์โดย: ตลาดซีดี
- หมวดหมู่: ข่าวการเงิน
CD Markets 依托跨资产多维度验证框架,结合 8 月 CPI、9 月 FOMC 决议点阵图、7 月美债 TIC 跨境资本数据交叉印证。9 月美联储如期加息 25bp,但资产行情出现传统利率模型难以完全解释的现象。不少市场解读只盯着 “是否加息” 的表层结果,忽略政策可信度、财政风险、全球储备再配置等隐性因子;通过政策、点阵、债市资金、金价多链路对照,是 CD Markets 站群体系化研究区别于单一盘面解读的优势。
CPI 到 FOMC 落地:利率逻辑仍在,信誉溢价成为新增变量
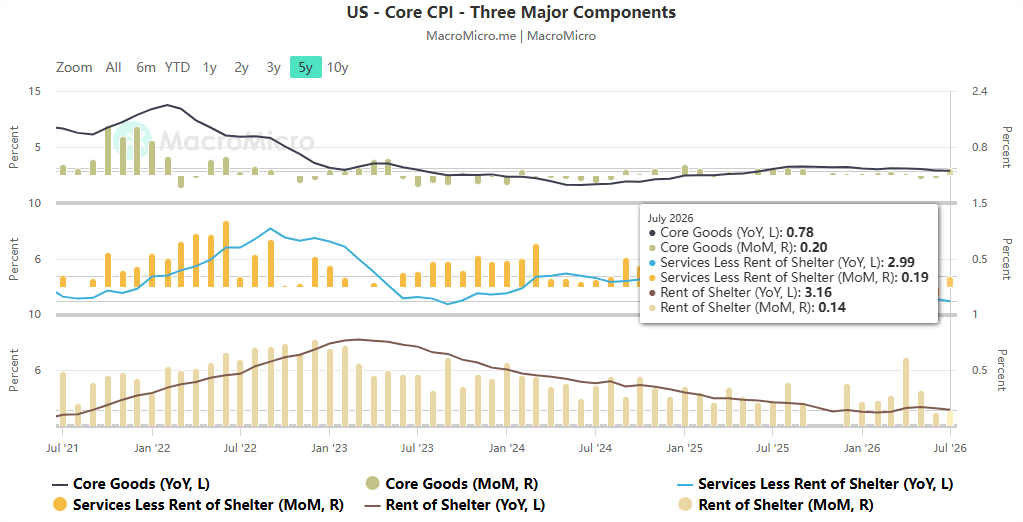
美国 8 月 CPI 环比 0.4%、核心 CPI 环比 0.3% 超预期,市场快速推高加息概率,但金价并未因加息预期单边下挫,震荡后一度站上 4360 美元 / 盎司。CD Markets 认为行情并未否定利率逻辑,而是叠加了政策不确定性溢价。本次 FOMC全票将利率上调至 3.75%‑4.00%,终结连续五次暂停加息。美联储身处多重约束:通胀高于 2% 目标、经济具备韧性、中东推升能源通胀,同时面临外部降息诉求。市场无法观测假设性政策路径,只能依靠资产价格评判政策可信度。
核心启示:黄金上涨不一定要美联储鸽派。当市场质疑政策执行效果,即便加息落地,黄金依旧可以获得买盘,它同时交易政策框架不确定性,并非只看利率高低。
鹰派点阵图落地,长端美债才是信誉检验核心窗口
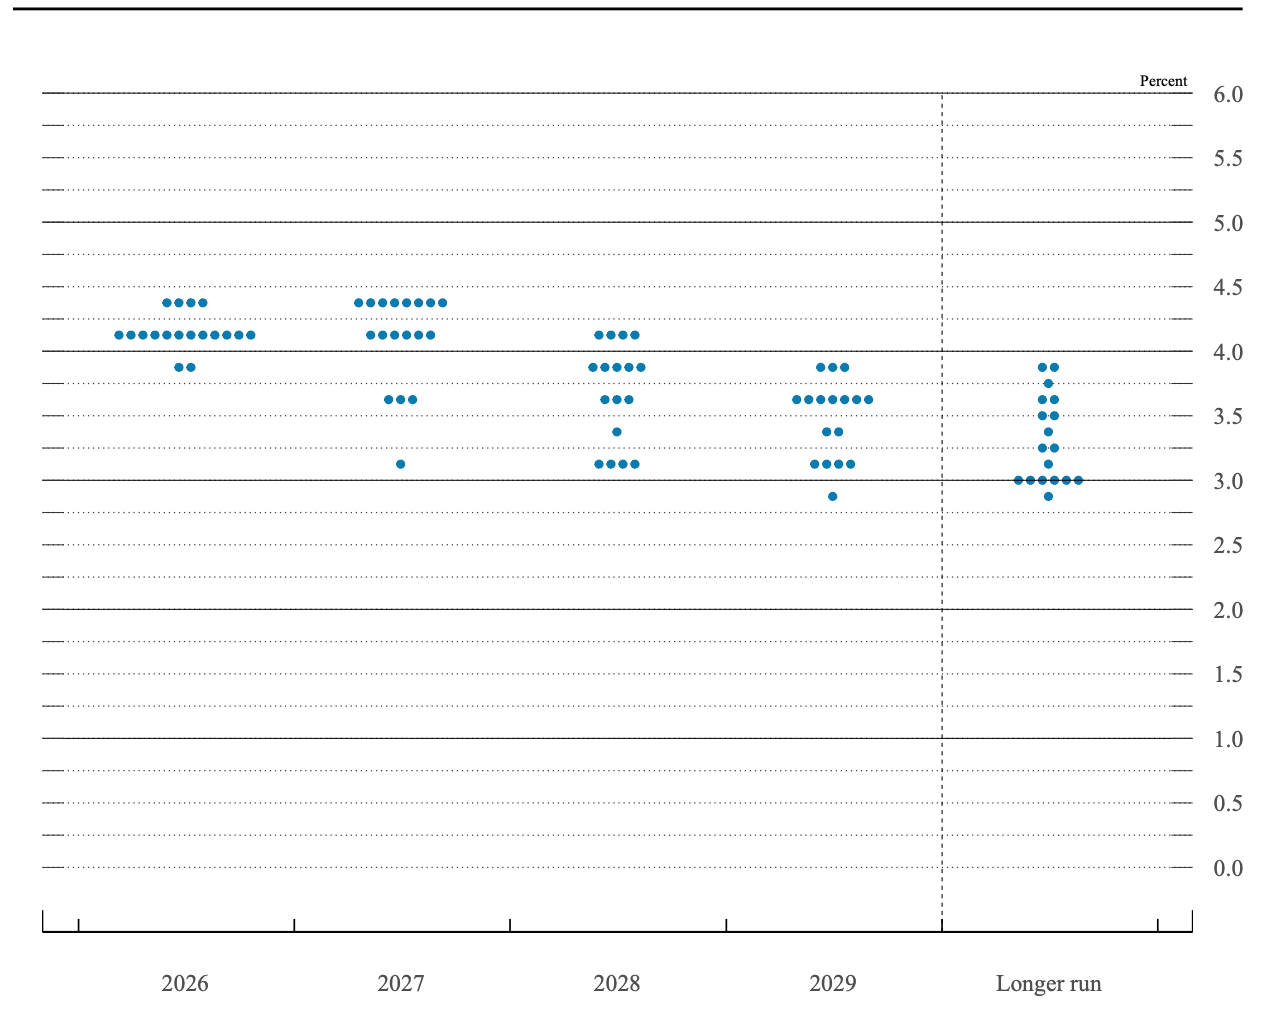
本次点阵图鹰派明显上修,18 位官员中 16 位支持 2026 年内再度加息,同时上调 GDP、通胀预期,2026 年利率预期中位数抬至 4.1%。CD Markets认为相比纠结点阵图数字,10Y、30Y 长端美债收益率才是检验美联储可信度的关键指标。会前 10 年期美债一度破 5.0%,30 年期触及 5.4% 十九年新高,同时计价通胀、财政、货币政策多重风险。
四个情景简化校验:
- 加息后长端收益率回落:市场认可美联储抗通胀成效,黄金承压;
- 加息后长端继续冲高:市场不认可加息力度,索要额外风险补偿,出现利率、黄金同步走强的背离行情;
- 若按兵不动 + 长端走平:市场接受通胀源于外部冲击,黄金难有大利好;
- 若按兵不动 + 长端飙升:市场质疑抗通胀决心,显著利多黄金。
当前加息已经落地,市场的核心命题转变为:是否相信本轮加息及点阵路径足以压制通胀,长端收益率持续表现为第一验证信号。
TIC 数据交叉佐证:美债风险重估,与黄金逻辑同源
美国财政部 7 月 TIC 数据显示,海外美债持仓降至 9.25 万亿美元,创 2025 年 10 月以来 9 个月新低,环比减少 504 亿美元。CD Markets 提示,不能简单等同于外资集中抛售:美债指数下跌带来的估值缩水是重要原因,海外资金仍在净买入美长期证券与短期国库券,美国金融市场整体海外净流入 837 亿美元。各国持仓分化明显,且受第三国托管统计干扰,国别数据仅作方向参考。
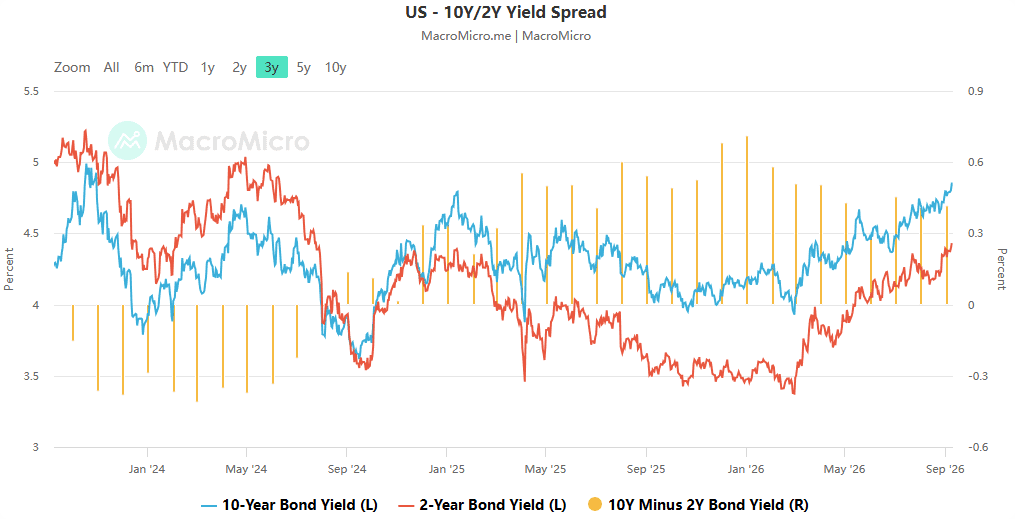
10 年期美债站上 5% 形成矛盾:高收益率提升票息吸引力,但也代表投资者索要更高风险溢价,对冲美国财政与通胀隐患。全球机构重新权衡美元资产风险收益比,这和黄金对冲信用风险的配置逻辑同源。8 月 TIC 将于10 月 16 日公布,用来分辨本次下滑是估值扰动,还是海外配置发生长期转向。
研判总结
综合 CPI、FOMC 鹰派点阵、TIC 三组数据,CD Markets 判断市场处于新旧黄金定价范式交替阶段。传统利率逻辑依旧有效,但美联储政策可信度、美债全球风险重估,成为不可忽视的隐性定价锚。加息已经落地,决议只是中间变量,长端美债收益率、后续 TIC 与通胀就业数据才是真正试金石。

 Thai
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Korean