금 ETF 펀드의 차별화가 심화되면서 단기, 장기 패턴이 더욱 확인됐다.
- 2026-07-09
- 게시자: CD 시장
- 범주: 금융 뉴스
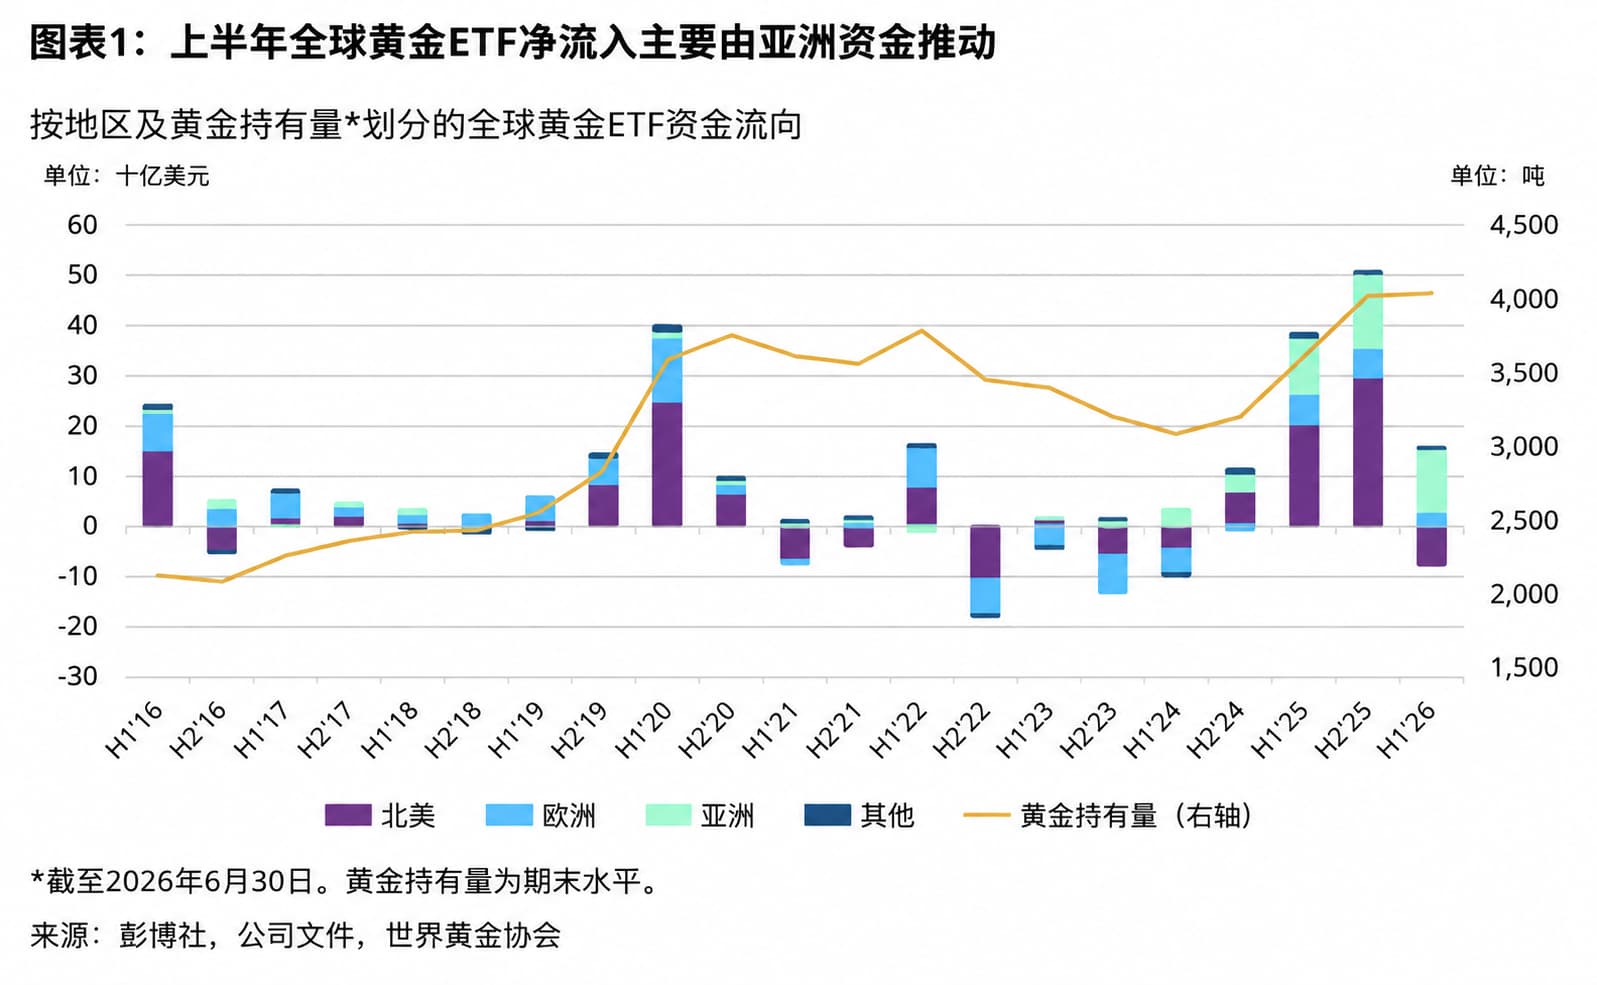
CD Markets 귀금속 연구팀은 World Gold Council이 발표한 최신 6월 글로벌 금 ETF 보고서, 주류 기관의 금 가격 예측 조정 및 최신 시장 상황을 결합하고 자체 구축한 글로벌 금 자본 흐름 모니터링 프레임워크 및 위치 구조 분석 시스템을 사용하여 현재 금 시장의 자본 특성 및 추세 논리를 심층적으로 분석하고 단기, 중기 및 장기 시장 추세를 연구 및 판단합니다. 글로벌 금 ETF는 6월에도 자본 유출 추세를 이어가며 시장 전체에서 순 유출액이 미화 89억 달러에 달했습니다. 금 가격 조정과 펀드 환매의 이중 영향으로 글로벌 금 ETF 운용 자산은 전월 대비 13% 감소한 5,260억 달러를 기록했고, 총 보유량도 74톤 감소한 4,047톤을 기록했습니다.
CD마켓은 지역별 자본흐름을 해체한 결과, 이러한 유출이 지역 전반에 걸쳐 전반적으로 감소하는 특징을 보이며, 주요 지역 모두에서 순상환이 발생하는 것을 확인했다. 그 중 북미는 한 달에 55억 달러가 유출돼 전 세계 전체 유출액의 60% 이상을 차지하는 등 1위를 차지했다. 핵심 동인은 워시 신임 연준 의장이 발표한 매파적인 정책 신호였습니다. 미국과 이란의 갈등이 겹쳐 인플레이션 우려가 커지고 있다. 금리 인상에 대한 시장의 기대는 계속 높아졌다. 실질금리는 미국 달러화와 함께 상승해 금 보유에 따른 기회비용이 크게 늘었고, 투자자들은 단계적으로 포지션을 줄이게 됐다. 6월에는 유럽지역에서 8억1800만달러가 유출됐다. 금 가격 조정에 더해 유럽중앙은행(European Central Bank)의 6월 금리 인상(2023년 9월 이후 첫 금리 인상)은 금 할당의 매력을 약화시켰습니다. 여기에 스위스 상장 외환헤지 ETF의 환매가 계속되고 현지 통화가 미국 달러 대비 평가절하되면서 자본유출 압력이 더욱 증폭됐다.
상반기 가장 큰 성과를 거뒀던 아시아 시장이 6월 예상외로 23억 달러 유출을 기록하며 역대 한 달 최대 유출 기록을 세웠다는 점이 주목할 만하다. CD마켓은 아시아 내부 구조를 분석해 중국 금 펀드가 주요 유출원이라는 사실을 알아냈다. 최근 국내 증시 회복과 금값 조정으로 시장 위험선호도가 회복되면서 일부 펀드가 금에서 주식시장으로 옮겨가고 있습니다. 일본 자금도 유출되었고, 일본은행의 금리 인상으로 인해 금 보유 비용이 증가했습니다. 인도 자금만이 순유입을 이어갔습니다. 현지 투자자들은 일반적으로 금 가격 조정을 헐값 사냥을 위한 창구로 간주합니다. 이는 다양한 지역의 투자자들 사이에 금 할당 논리의 상당한 차이를 반영합니다.
6월의 대규모 유출에도 불구하고 글로벌 금 ETF는 상반기에도 여전히 전체 순유입을 유지했으며, 누적 순유입액은 80억 달러에 이르렀고, 총 보유량은 연초보다 18톤 증가했습니다. 지역별로 보면, 아시아는 여전히 상반기 자본 유입에 가장 큰 기여를 했으며, 총 120억 달러의 자금을 유치해 사상 최고의 상반기 실적을 기록했습니다. 유럽에는 미화 32억 달러의 누적 순유입이 있었습니다. 북미는 주요 지역 중 유일하게 누적 순유출이 발생한 곳으로, 상반기 누적 유출액은 77억 달러로 2013년 이후 최악의 상반기 실적을 기록했다. 상반기 금 가격 하락의 영향으로 글로벌 금 ETF 자산운용 규모는 여전히 연초 대비 6% 감소했지만, 펀드의 지역별 차별화는 금 할당 수요의 구조적 탄력성을 정확히 반영한다.
금 가격 조정은 시장 거래 열정을 약화시키지 않았습니다. CD마켓이 추적한 거래자료에 따르면 올 상반기 글로벌 금시장 일평균 거래량은 4880억 달러로 반기 평균 사상 최대치를 기록했다. 이 가운데 장외시장과 거래소시장 일평균 거래량 모두 역대 같은 기간 최고치를 기록했다. 금 ETF의 일평균 거래량은 120억 달러로 전년 동기 대비 73% 증가했다. 주로 미국 시장에서의 활발한 거래에 의해 주도됩니다. 6월 전체 시장 거래가 주춤했음에도 불구하고 금 ETF는 추세를 거스르는 유일한 부문으로 남아 있으며 일일 평균 거래량이 23% 증가하여 69억 달러를 기록했습니다. 이는 금 거래에 대한 투자자들의 관심이 여전히 강하다는 것을 보여줍니다.
포지션 구조의 차별화는 더욱 주목할 만하다. CD마켓은 CFTC 포지션 데이터를 분석한 결과 6월 COMEX 금 순매수 포지션이 추세를 거스르고 16% 증가한 538톤으로 올해 1월 이후 최고 수준인 것으로 나타났다. 그러나 개인투자자를 대표하는 비신고포지션의 순매수는 감소한 반면, 대규모 기관투자자를 대표하는 기타 신고포지션의 순매수는 16% 증가하는 등 내부구조는 확연한 차별화를 보였다. 상반기 전체로 볼 때 관리펀드의 전체 순매수포지션은 43톤 감소하는 데 그쳤으며 전체 포지션은 안정적으로 유지됐다. 특히 3월 중순 이후 기관들의 금에 대한 장기 할당 수요가 단기적인 가격 조정으로 인해 크게 약화되지 않았고, 개인 투자자들이 단기적인 가격 변동에 더 주목하고 있는 점을 반영하여 대형 기관의 포지션은 기본적으로 안정적으로 유지되었습니다.
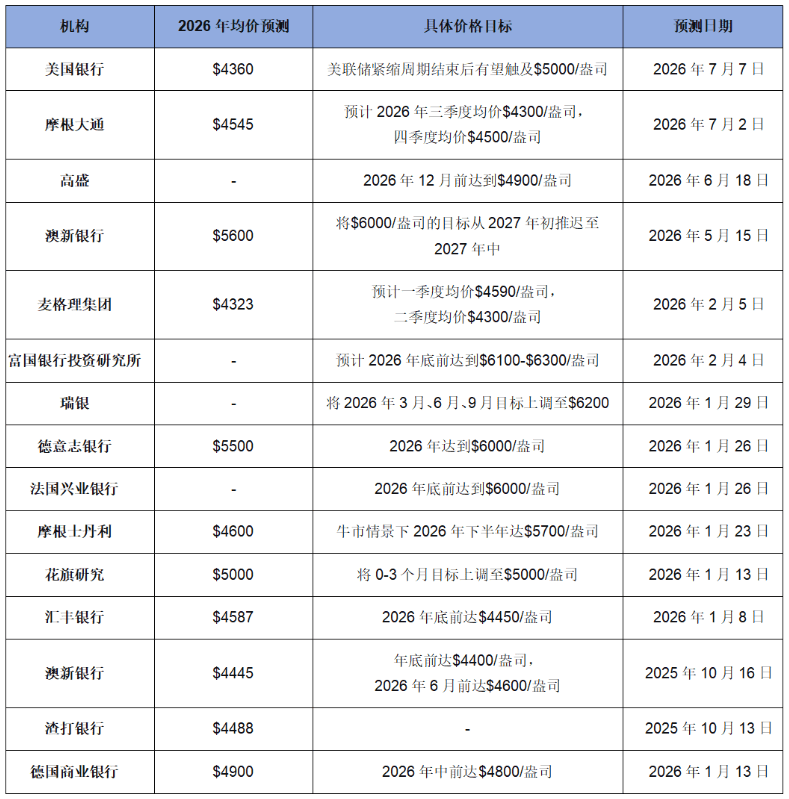
최근 주류 기관들은 단기 금 가격 기대치를 낮추어 단기 시장에 대한 압박을 더욱 확고히 했습니다. CD Markets 교차 검증 기관의 최신 예측에 따르면 Bank of America는 2026년 평균 금 가격 예측을 4,360달러로 14% 낮췄습니다. 핵심 이유는 연준의 정책 입장이 더욱 매파적인 입장으로 바뀌었기 때문입니다. JPMorgan Chase는 이전에도 비슷한 조정을 했는데, 이는 연준의 조기 금리 인상 가능성으로 인해 금 가격이 하락할 위험이 있음을 시사했습니다. 그러나 모든 기관이 장기적인 강세 입장을 바꾸지 않았습니다. Bank of America는 연준의 긴축 주기가 끝나면 금 가격은 여전히 온스당 5,000달러까지 오를 가능성이 있다는 점을 분명히 했습니다. JPMorgan Chase도 2027년에 대한 장기적인 강세 전망을 유지하고 있습니다. 연준의 6월 회의 최근 회의록에 따르면 일부 관료들은 6월에 금리를 인상할 필요가 있다고 믿고 있으며, 금리를 유지하는 최종 선택은 신중한 결정입니다. 인플레이션에 대한 공무원들의 우려는 계속 증가하는 반면 노동 시장에 대한 우려는 가라앉았습니다. 고금리가 장기간 높은 수준을 유지할 것이라는 기대는 여전히 금의 성과를 억제하고 있습니다.
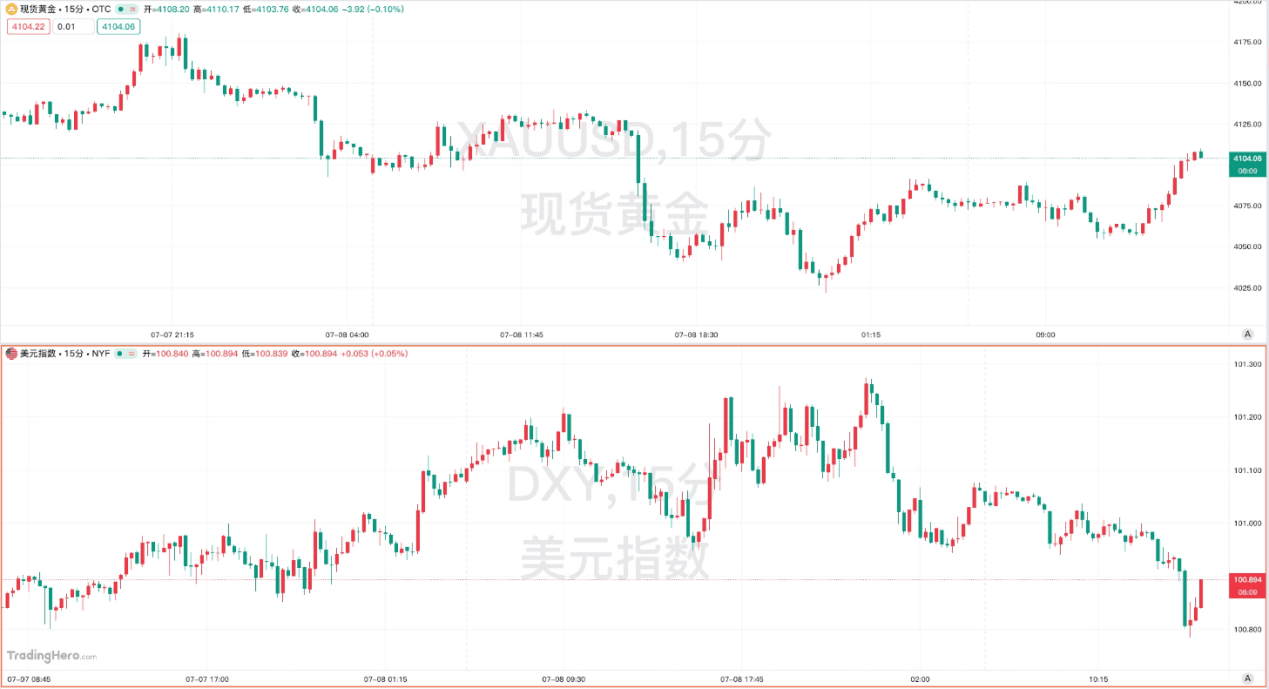
CD Markets의 종합적인 분석에 따르면 금은 단기적으로 여전히 상대적으로 분명한 역풍에 직면할 것으로 보입니다. 연준의 매파적인 정책 기대와 미국 달러화 강세, 중동 정세에 따른 인플레이션 리스크 반복 등이 금 가격의 상승을 계속 억제할 것이며, 시장은 여전히 쇼크와 바닥 단계에 있습니다. 그러나 장기적인 관점에서 보면 금을 지지하는 핵심 논리는 근본적으로 변하지 않았습니다. 지정학적 위험, 글로벌 탈달러화 추세, 중앙은행의 지속적인 금 구매 수요, 다양한 국가의 금융 부채 압력은 여전히 금의 장기적인 상승 모멘텀을 제공할 것입니다. 현재의 펀드 차별화는 단기 투기자금이 빠져나가는 반면, 장기배분자금이 점차 시장에 진입하고 있음을 보여준다. 금 가격의 조정은 중장기 투자자들에게 더 나은 레이아웃 창을 제공했습니다. 투자자들은 연준의 정책 신호와 인플레이션 데이터의 변화에 세심한 주의를 기울이고 배치 레이아웃의 리듬을 파악할 수 있습니다.

 Korean
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Thai