金ETFファンドの差別化が強化され、短期と長期のパターンがさらに確認されました。
- 2026-07-09
- 投稿者: CDマーケット
- カテゴリ: 金融ニュース
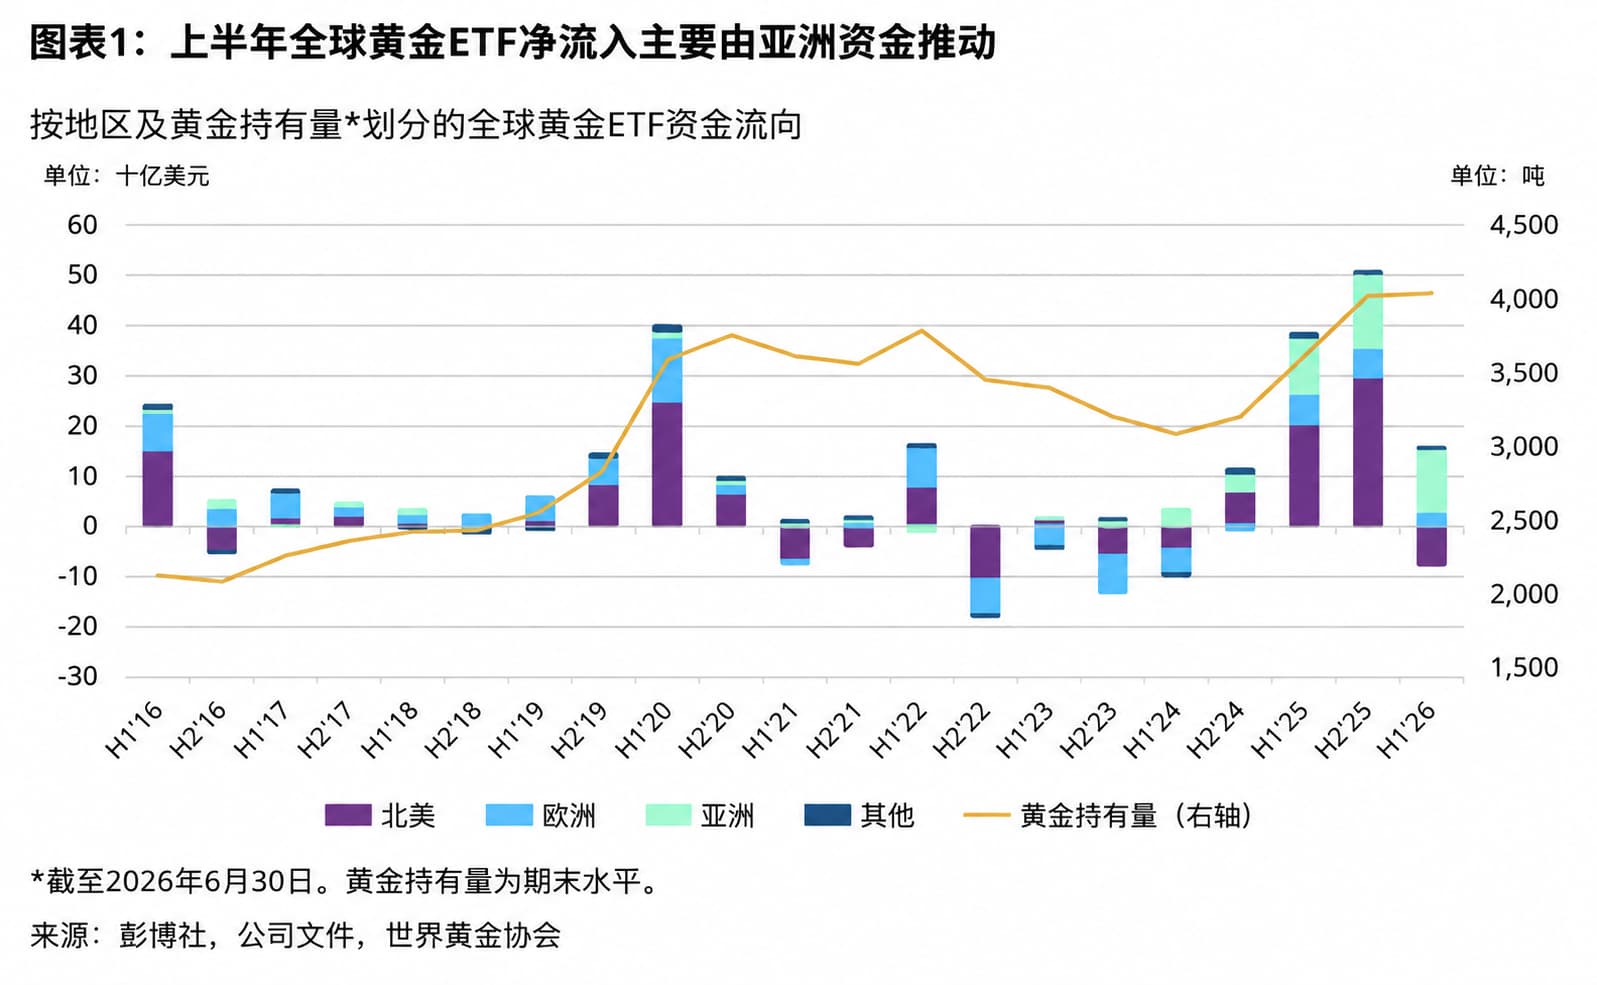
CDマーケットの貴金属調査チームは、ワールド・ゴールド・カウンシルが発表した最新の6月世界金ETFレポート、主流機関の金価格予測の調整と最新の市場状況を組み合わせ、独自に構築した世界的な金資本フロー監視フレームワークとポジション構造分析システムを利用して、現在の金市場の資本特性とトレンドロジックを深く分析し、短期、中期、長期の市場動向を研究および判断します。世界の金ETFは6月も資本流出傾向を継続し、純流出額は市場全体で89億米ドルに達した。金価格の調整と基金の償還という二重の影響により、世界の金ETFの運用資産は前月比13%減の5,260億米ドルとなり、総保有量は74トン減の4,047トンとなった。
CD マーケットは地域ごとの資本フローを分析し、この流出は地域全体で全般的な減少の特徴を示しており、すべての主要地域で純償還が発生していることを発見しました。このうち北米が第1位で、単月の流出額は55億ドルに達し、世界全体の流出額の60%以上を占めた。中心的な推進力となったのは、ウォーシュ新FRB議長が発表したタカ派的な政策シグナルだった。米国とイランの対立が重なり、インフレに対する懸念が高まった。市場の利上げ期待は引き続き高まった。実質金利は米ドルと連動して上昇し、金保有の機会費用が大幅に増加し、投資家は段階的にポジションを減らすことになった。 6月には欧州地域から8億1,800万米ドルが流出した。金価格の調整に加え、欧州中央銀行の6月の25ベーシスポイント利上げ(2023年9月以来初の利上げ)により、金配分の魅力は弱まった。これに加えて、スイス上場の外国為替ヘッジETFの償還が続き、現地通貨が対米ドルで下落し、資本流出圧力がさらに強まった。
注目すべきは、今年上半期に最も好調だったアジア市場が6月に予想外に23億ドルの流出を記録し、単月流出として史上最大の記録を樹立したことである。 CDマーケットはアジアの内部構造を分析し、中国の金ファンドが主な流出源であることを発見した。最近の国内株式市場の回復と金価格の調整により、市場のリスク選好度が回復しており、一部のファンドが金から株式市場にシフトしています。日本の資金も流出しており、日銀の利上げで金の保有コストが上昇している。インドのファンドだけが純流入を続けている。地元の投資家は一般に、金価格の調整をバーゲンハンティングの窓口とみなしており、これは地域ごとの投資家間の金配分ロジックの大きな違いを反映している。
6月に多額の流出があったにもかかわらず、世界の金ETFは年上半期も依然として全体的な純流入を維持しており、累積純流入額は80億米ドルに達し、総保有高は年初から18トン増加した。地域別にみると、依然としてアジアが上半期の資本流入に最大の貢献国であり、総額120億米ドルの資金を集め、上半期の実績としては過去最高となった。ヨーロッパへの累積純流入額は32億米ドルでした。主要地域の中で唯一累積純流出を経験したのは北米で、今年上半期の累積流出額は77億ドルで、2013年以来最悪の上半期のパフォーマンスとなった。今年上半期の金価格下落の影響を受け、世界の金ETFの資産運用規模は依然として年初から6%減少したが、資金の地域差別化は金配分需要の構造的な回復力を正確に反映している。
金価格の調整によっても市場の取引熱は衰えていない。 CDマーケットが追跡した取引データによると、今年上半期の世界の金市場の1日平均取引高は4,880億米ドルに達し、半期平均としては過去最高を記録した。このうち店頭市場と為替市場の1日平均取引高は、いずれも同期間として史上最高を記録した。金ETFの1日平均取引高は120億米ドルに達し、前年比73%増加した。主に米国市場での活発な取引が原動力となっています。 6月には市場全体の取引が冷え込んだにもかかわらず、この傾向に逆らう唯一のセクターは金ETFであり、1日の平均取引高は23%増の69億ドルとなり、金取引に対する投資家の関心が依然として強いことを示している。
ポジション構造の差別化はもっと注目に値する。 CDマーケッツがCFTCのポジションデータを分析したところ、6月のCOMEXの金の買い越しポジションはトレンドに逆らって16%増の538トンとなり、今年1月以来の高水準となったことが判明した。しかし、内部構造には明らかな差異が見られました。個人投資家を代表する非報告ポジションの純買いポジションは減少しましたが、大規模機関投資家を代表するその他の報告されているポジションの純買いポジションは 16% 増加しました。今年上半期全体で見ると、運用ファンド全体のネットロングポジションは43トンの減少にとどまっており、全体的なポジションは安定している。特に3月中旬以降、大手金融機関のポジションは基本的に安定を維持している。これは、金融機関の金に対する長期配分需要が短期的な価格調整によって大幅に弱まっていないことと、個人投資家が短期的な価格変動に追従していることを反映している。
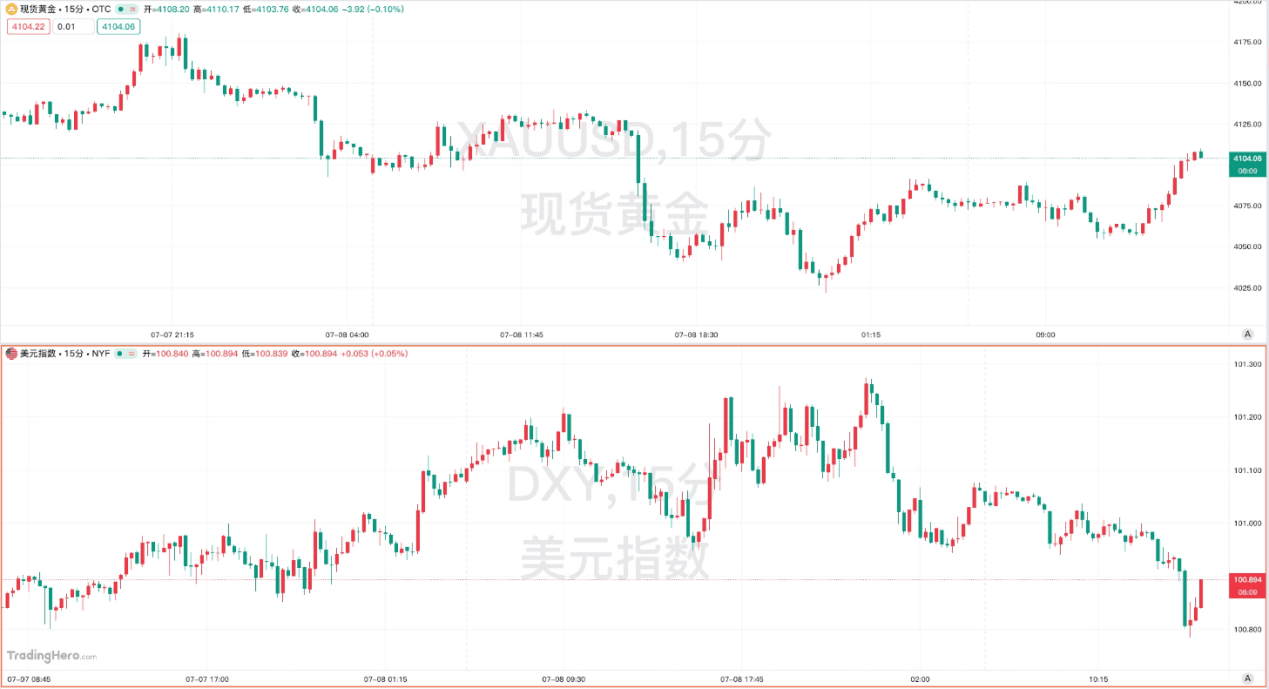
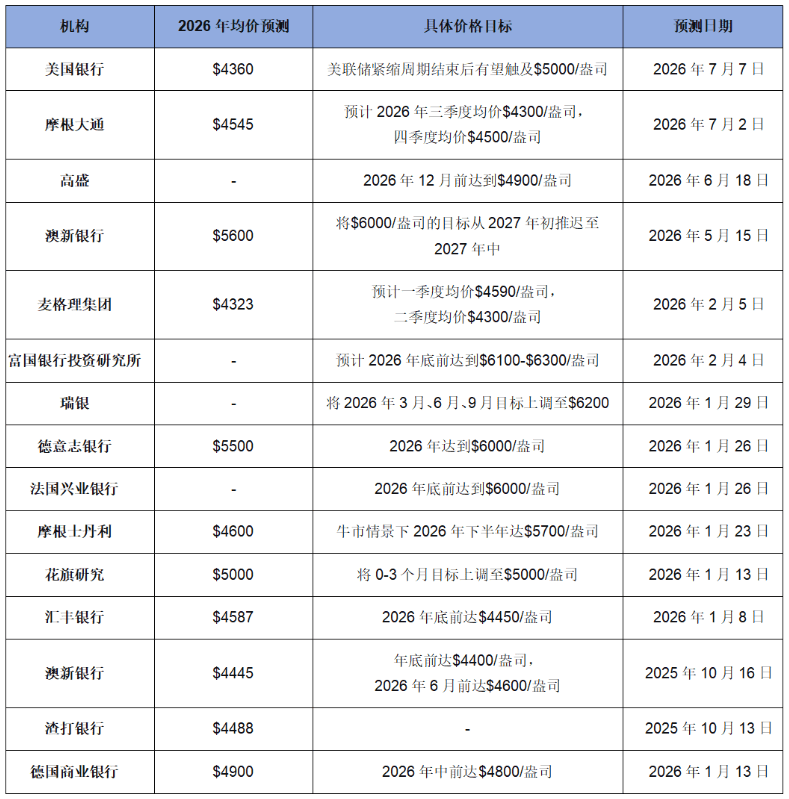
最近、主流機関は短期の金価格予想を引き下げており、短期市場への圧力がさらに強まっています。 CDマーケッツ相互検証機関の最新の予測では、バンク・オブ・アメリカが2026年の平均金価格予測を14%引き下げ4,360ドルとしたことが判明した。主な理由は、連邦準備制度理事会の政策スタンスがよりタカ派的なスタンスに移行したことである。 JPモルガン・チェースは以前にも同様の調整を行っており、連邦準備制度理事会の早期利上げの可能性によって引き起こされる金価格の下値リスクを示唆している。しかし、どの金融機関も長期的な強気の姿勢を変えていない。バンク・オブ・アメリカは、FRBの引き締めサイクルが終了しても、金価格は依然として1オンスあたり5,000ドルまで上昇する可能性があることを明らかにした。 JPモルガン・チェースも2027年には長期的な強気の見通しを維持している。連邦準備理事会(FRB)の6月会合の最新議事録によると、一部の当局者は6月に利上げが必要であり、据え置くという最終的な選択は賢明な決定であると考えていることが示されている。インフレに対する当局者の懸念は引き続き高まっているが、労働市場に対する懸念は後退している。高金利が長期にわたって続くとの期待が依然として金のパフォーマンスを抑制している。
CDマーケッツの包括的な分析では、金は短期的には依然として比較的明らかな逆風に直面すると考えられている。 FRBのタカ派政策期待、米ドル高、中東情勢によってもたらされる度重なるインフレリスクが金価格のパフォーマンスを引き続き抑制し、市場は依然としてショックと底打ちの段階にある。しかし、長期的な観点から見ると、金を支える核となるロジックは根本的に変わっていません。地政学リスク、世界的な脱ドル傾向、中央銀行による継続的な金購入需要、各国の財政債務圧力は、依然として金に長期的な上昇の勢いをもたらすだろう。現在のファンドの差別化は、短期の投機資金が撤退する一方で、長期の配分資金が徐々に市場に参入していることを示しているに過ぎない。金価格の調整により、中長期投資家はより良いレイアウトウィンドウを得ることができました。投資家は連邦準備制度の政策シグナルやインフレデータの変化に細心の注意を払い、バッチレイアウトのリズムを把握することができます。

 Japanese
 Chinese
 English
 Vietnamese
 Hindi
 Thai
 Korean