การถ่ายโอนอำนาจและภาวะที่กลืนไม่เข้าคายไม่ออกทางนโยบาย CD Markets ตีความการเปลี่ยนแปลงของธนาคารกลางสหรัฐในช่วงยุค Warsh
- 2026-05-21
- โพสต์โดย: ตลาดซีดี
- หมวดหมู่: ข่าวการเงิน
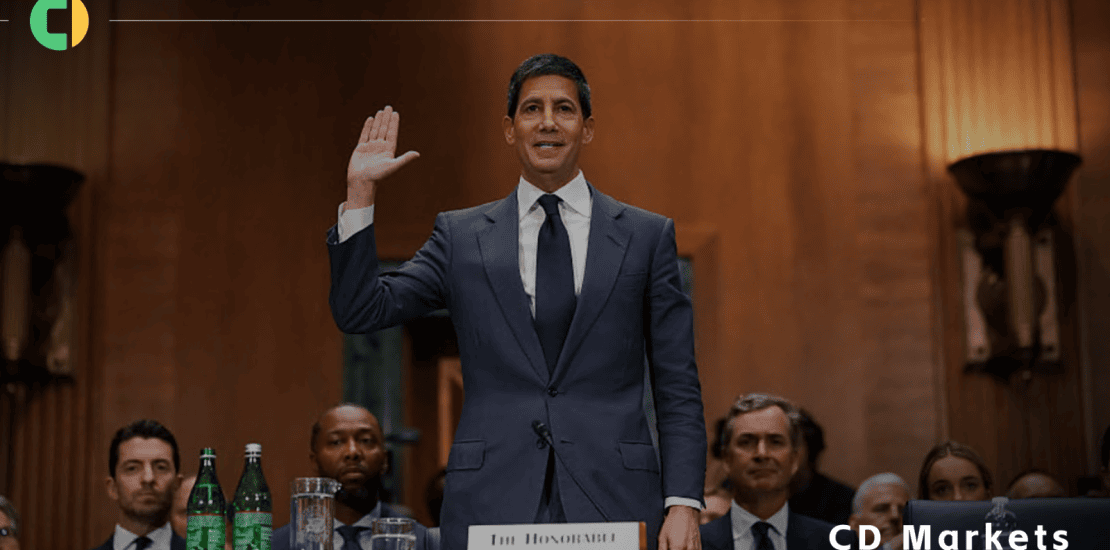
เมื่อวันที่ 22 พฤษภาคม 2026 Kevin Warsh ได้สาบานตนเข้ารับตำแหน่งประธานธนาคารกลางสหรัฐที่ทำเนียบขาวอย่างเป็นทางการ ซึ่งถือเป็นการเปิดทางสู่วงจรอำนาจใหม่สำหรับธนาคารกลางที่สำคัญที่สุดของโลก ทีมวิจัยระดับมหภาคของ CD Markets ผสมผสานพลวัตของบุคลากรล่าสุดของ Federal Reserve ข้อมูลการติดตามอัตราเงินเฟ้อความถี่สูง ระบบติดตามระยะยาวของตำแหน่งของคณะกรรมการลงคะแนนเสียงของ FOMC และการเปลี่ยนแปลงในตลาดอัตราดอกเบี้ยทั่วโลก เพื่อขจัดนโยบายและความขัดแย้งอย่างลึกซึ้งเบื้องหลังการโอนครั้งนี้ และช่วยให้นักลงทุนชี้แจงเส้นทางนโยบายของ Fed และผลกระทบต่อตลาดโลกในยุค Warsh
การถ่ายโอนอำนาจและภาวะที่กลืนไม่เข้าคายไม่ออกด้านเงินเฟ้อ: ธนาคารกลางสหรัฐเข้าสู่ขั้นตอนใหม่ของการสร้างความแตกต่างแบบเหยี่ยว
ทีมวิจัยของ CD Markets ชี้ให้เห็นว่าเมื่อ Warsh เข้ารับตำแหน่งประธาน Federal Reserve การถ่ายโอนอำนาจและการฟื้นตัวของอัตราเงินเฟ้อทำให้เกิดความท้าทายสองประการ ธนาคารกลางสหรัฐได้เข้าสู่วงจรนโยบายที่ถูกครอบงำโดยเหยี่ยวและการแบ่งแยกภายในที่เข้มข้นขึ้น การส่งมอบครั้งนี้ทำลายการปฏิบัติเกือบ 80 ปี อดีตประธานพาวเวลล์จะดำรงตำแหน่งกรรมการจนถึงปี 2571 หลังจากหมดวาระเพื่อรักษาความเป็นอิสระของธนาคารกลาง อย่างไรก็ตาม รูปแบบ "เก่าและใหม่ภายใต้หลังคาเดียวกัน" ทำให้เกิดความไม่แน่นอนในการประสานงานด้านนโยบาย วุฒิสภาอนุมัติการเสนอชื่อวอร์ชด้วยขอบเขตที่แคบ และทำเนียบขาวรับผิดชอบในการจัดการด้านบุคลากรตลอดกระบวนการ โดยเน้นย้ำถึงความตั้งใจของฝ่ายบริหารที่จะแทรกแซงนโยบายการเงิน อย่างไรก็ตาม CD Markets เชื่อว่าความแตกต่างของตำแหน่งภายใน FOMC ประเพณีของสถาบัน และความเฉื่อยของตลาดเป็นกุญแจสำคัญในการจำกัดทิศทางของนโยบายอย่างแท้จริง
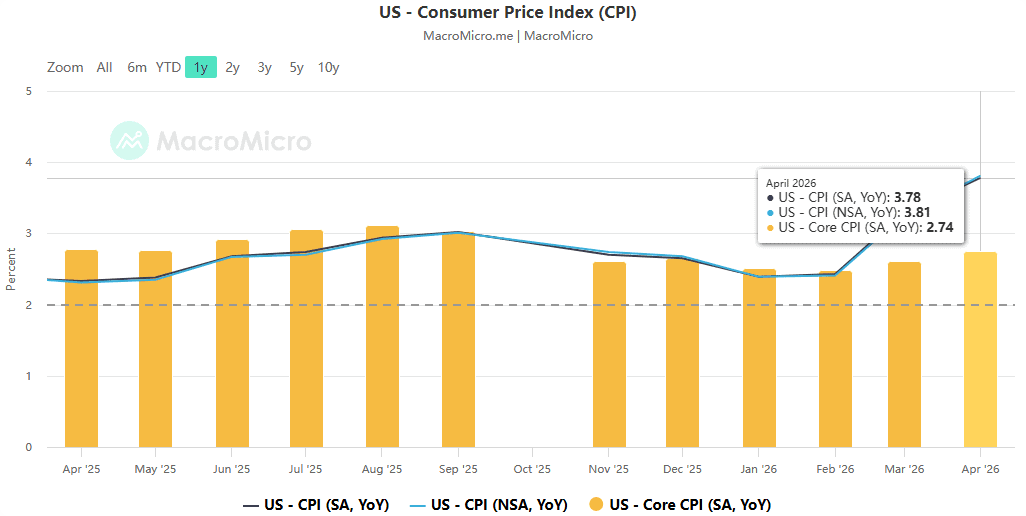
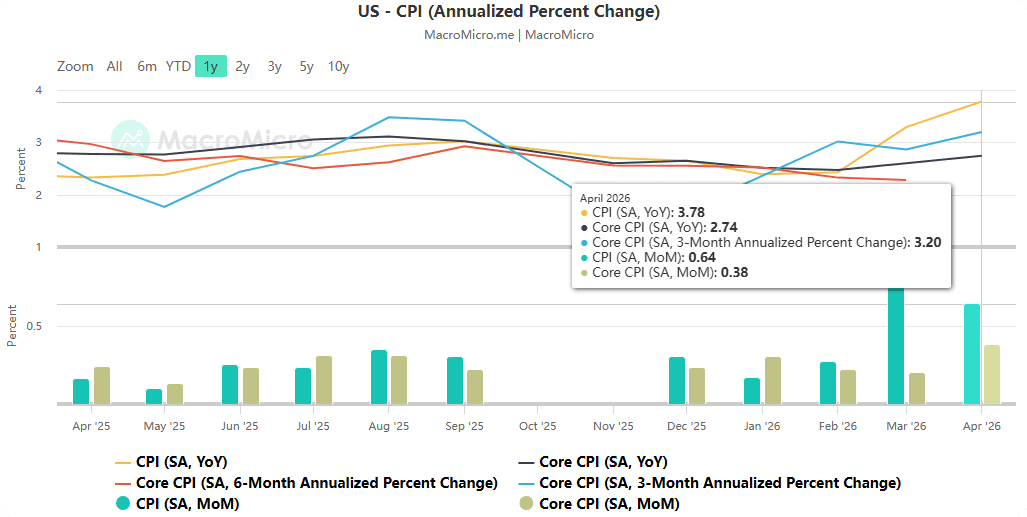
Warsh เผชิญกับแรงกดดันเงินเฟ้ออย่างรุนแรงเมื่อเข้ารับตำแหน่ง ได้รับผลกระทบจากความขัดแย้งระหว่างสหรัฐอเมริกาและอิหร่านที่ผลักดันราคาพลังงาน CPI ของสหรัฐฯ เพิ่มขึ้นเป็น 3.8% เมื่อเทียบเป็นรายปีในเดือนเมษายน และ CPI พื้นฐานอยู่ที่ 2.8% อัตราเงินเฟ้อเดือนพฤษภาคมคาดเกิน 4.18% ห่างจากเป้าหมาย 2% มาก ราคาน้ำมันที่พุ่งสูงขึ้นอย่างรวดเร็วส่งผลให้ราคาน้ำมันทุกประเภทสูงขึ้น และแนวโน้มอัตราเงินเฟ้อก็ชัดเจน อัตราเงินเฟ้อที่สูงยิ่งทำให้ความแตกต่างของ FOMC รุนแรงยิ่งขึ้น ในการประชุมเดือนเมษายน มีคะแนนเสียง 8:4 เพื่อรักษาอัตราดอกเบี้ยไว้ โดยไม่เห็นด้วย 4 เสียง ซึ่งสูงเป็นประวัติการณ์นับตั้งแต่ปี 1992 โดฟส์เรียกร้องให้ลดอัตราดอกเบี้ย ในขณะที่กลุ่มเหยี่ยวคัดค้านแถลงการณ์ที่ผ่อนคลายลง ความยืดหยุ่นของการจ้างงานสนับสนุนจุดยืนที่ประหม่า ธนาคารกลางสหรัฐฯ พลิกผันในภาพรวม และความคาดหวังของตลาดได้รับการประเมินใหม่อย่างรวดเร็ว: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐในช่วง 2 ปีเพิ่มขึ้นอย่างรวดเร็ว ความคาดหวังในการปรับลดอัตราดอกเบี้ยภายในปีนี้ก็เย็นลงอย่างมาก และการเดิมพันของสถาบันเกี่ยวกับการเพิ่มอัตราดอกเบี้ยก็เพิ่มขึ้นอย่างมีนัยสำคัญ
กรอบนโยบายการซัก: เสาหลักสามประการของการซ่อมแซมชื่อเสียง
ในฐานะ "คนรู้จักเก่า" ของธนาคารกลางสหรัฐที่ทำหน้าที่ในยุคจอร์จ ดับเบิลยู. บุช ข้อเสนอนโยบายของ Warsh ได้สร้างระบบที่สมบูรณ์ ด้วยการทบทวนข้อสังเกตสาธารณะ มุมมองทางวิชาการ และแถลงการณ์นโยบายที่ผ่านมาของ Warsh อย่างครอบคลุม และเมื่อรวมกับบทสรุปของ Nick Timiraos นักข่าวอาวุโสของ Federal Reserve ของ Wall Street Journal CD Markets ได้สรุปตรรกะนโยบายหลักของตนว่าเป็น "การซ่อมแซมความน่าเชื่อถือและการกลับสู่คำสั่งซื้อ" ซึ่งส่วนใหญ่ประกอบด้วยเสาหลักสามประการ:
กรอบอัตราเงินเฟ้อ: ละทิ้งประเพณีและประเมินอัตราเงินเฟ้อแบบเรียลไทม์
Warsh ปฏิเสธเส้นโค้ง Phillips แบบคลาสสิกและมองว่าสาเหตุหลักของอัตราเงินเฟ้อเกิดจากการใช้จ่ายภาครัฐที่มากเกินไปมากกว่าการเติบโตของค่าจ้าง เขาละทิ้งแบบจำลองทางสถิติ CPI แบบดั้งเดิมที่ล้าหลัง และสนับสนุนการติดตามอัตราเงินเฟ้อแบบไดนามิกผ่านข้อมูลสินค้าโภคภัณฑ์แบบเรียลไทม์ เขาเชื่อว่าการที่ธนาคารกลางสหรัฐยึดมั่นต่อความน่าเชื่อถือด้านเงินเฟ้อสามารถป้องกันผลกระทบจากอัตราเงินเฟ้อด้านพลังงานในระยะสั้นได้
งบดุล: การลดงบดุลอย่างต่อเนื่องและการปฏิบัติตามขอบเขตนโยบายอย่างเคร่งครัด
เพื่อตอบสนองต่อความไม่ชัดเจนของขอบเขตนโยบายสินทรัพย์ที่เกิดจากขนาดสินทรัพย์ขนาดใหญ่ของ Fed ที่ 6.7 ล้านล้านหยวน Warsh จึงสนับสนุนให้มีการชี้แจงขอบเขตนโยบายอีกครั้ง โดยยืนกรานที่จะค่อยๆ ลดงบดุลลง ปฏิเสธการปรับอย่างเด็ดขาดอย่างเด็ดขาด และป้องกันการซ่อมแซมระยะสั้นและอย่างหยาบๆ ของการสะสมของปัญหาที่มีอยู่ในระยะยาว
กลไกการสื่อสาร: ยับยั้งการพูดและเน้นความสงบในระยะยาว
Warsh ละทิ้งรูปแบบการดำเนินงานของ Fed ในการคาดการณ์อัตราดอกเบี้ยบ่อยครั้ง และสนับสนุนให้ลดการแทรกแซงตลาดและการประกาศนโยบายในระยะสั้น หลีกเลี่ยงความเสี่ยงทางการเมือง มุ่งเน้นไปที่นโยบายที่เสถียรภาพของลำดับการเงินในระยะยาว และลดการปรับรายละเอียดระยะสั้นในการประชุมครั้งเดียว
ข้อจำกัดของความเป็นจริงสามประการ: ความยากลำบากในการดำเนินการพิมพ์เขียวนโยบาย
ทีมลดหย่อนนโยบายของ CD Markets เชื่อว่าพิมพ์เขียวนโยบายในอุดมคติของ Wash จะเผชิญกับข้อจำกัดในทางปฏิบัติ 3 ประการที่ผ่านไม่ได้ และกระบวนการปฏิรูปถูกกำหนดให้เป็นไปอย่างช้าๆ มากกว่าที่จะก่อกวน:
- ข้อจำกัดทางกลไก: Warsh ไม่มีอำนาจที่จะแทนที่สมาชิกที่มีอยู่ของ FOMC และความแตกต่างในตำแหน่งของสมาชิกที่ลงคะแนนเสียง 18 คนนั้นยากที่จะเชื่อมโยงอย่างรวดเร็ว เจ้าหน้าที่ปัจจุบันจำนวนมากได้ปกป้องเครื่องมือนโยบายในปัจจุบันต่อสาธารณะ และการที่พาวเวลล์ยังคงดำรงตำแหน่งสมาชิกคณะกรรมการเพิ่มความซับซ้อนในการประสานงานด้านนโยบาย Harker อดีตประธาน Fed ของฟิลาเดลเฟียกล่าวอย่างตรงไปตรงมาว่า Warsh ถูกกำหนดให้ล้มเหลวในการตอบสนองความคาดหวังของผู้บริหารในการลดอัตราดอกเบี้ย ภายใต้สถานการณ์เงินเฟ้อในปัจจุบัน ไม่มีพื้นฐานที่สมจริงสำหรับการลดอัตราดอกเบี้ย
- ข้อจำกัดทางการเมือง: ฝ่ายบริหารร้องขออย่างชัดเจนว่า "ลดอัตราดอกเบี้ยอย่างมีนัยสำคัญ" เมื่อเสนอชื่อ Warsh แต่ FOMC ที่นำโดยเหยี่ยวและความเป็นจริงของอัตราเงินเฟ้อที่สูงทำให้เป้าหมายนี้แทบจะเป็นไปไม่ได้เลยที่จะบรรลุเป้าหมาย วอร์ชต้องเดินไต่เชือกระหว่าง "ความคาดหวังของฝ่ายบริหาร" และ "ความเป็นอิสระของธนาคารกลาง" เพื่อสร้างสมดุลระหว่างข้อเรียกร้องของทั้งสองฝ่าย
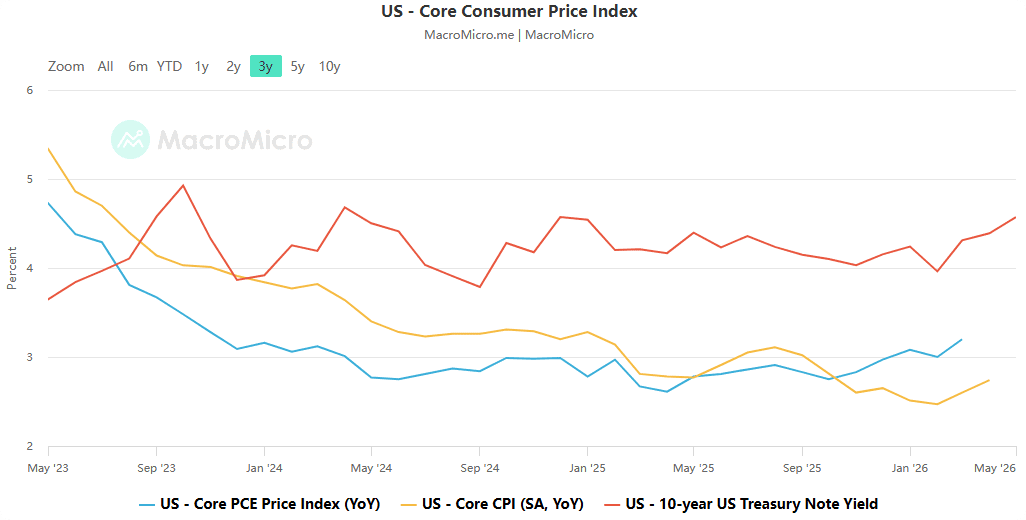
- ข้อ จำกัด ด้านสิ่งแวดล้อม: ก่อนหน้านี้ Warsh เชื่อว่า “เงื่อนไขการลดอัตราดอกเบี้ยกำลังค่อยๆ บรรลุผล” อย่างไรก็ตาม ภาวะพลังงานช็อตที่เกิดจากความขัดแย้งในอิหร่านได้ขัดขวางตรรกะของนโยบายดั้งเดิมโดยสิ้นเชิง อัตราเงินเฟ้อเพิ่มขึ้นจาก 2.4% เป็นเกือบ 4% ข้อกำหนดเบื้องต้นสำหรับการประยุกต์ใช้กรอบนโยบายเดิมไม่มีอีกต่อไป และพื้นที่สำหรับเทคนิคการปรับสมดุลนโยบายถูกบีบอัดอย่างมาก
ตัวอย่างการแสดงครั้งแรกในเดือนมิถุนายน: สัญญาณการเปลี่ยนแปลงในการหยุดชั่วคราว
การคาดการณ์พื้นฐานของ CD Markets เกี่ยวกับเส้นทางนโยบายของ Fed แสดงให้เห็นว่า Warsh จะคงอัตราดอกเบี้ยไว้เท่าเดิมในการประชุม FOMC ครั้งแรกซึ่งจัดขึ้นภายในวันที่ 16-17 มิถุนายน และโดยพื้นฐานแล้วหน้าต่างสำหรับการปรับลดอัตราดอกเบี้ยในระหว่างปีได้ปิดลงแล้ว จุดเด่นที่แท้จริงของการประชุมครั้งนี้คือการปรับถ้อยคำในแถลงการณ์นโยบาย - มีความเป็นไปได้สูงที่ข้อความ "การรักษาแนวโน้มการลดอัตราดอกเบี้ยในอนาคต" จะถูกลบทิ้ง เป็นการส่งสัญญาณที่ชัดเจนไปยังตลาดว่า "การต่อต้านภาวะเงินเฟ้อเป็นสิ่งสำคัญ" นี่ไม่ใช่การปฏิวัตินโยบายที่ก่อกวน แต่เป็นการปรับเทียบกรอบการทำงานอย่างระมัดระวัง
ตามที่ Warsh ได้กล่าวไว้ต่อสาธารณะก่อนหน้านี้: "Fed ไม่ต้องการการปฏิวัติ สิ่งที่ต้องการคือการฟื้นฟูความน่าเชื่อถือและการคืนคำสั่งซื้อ" ภายใต้แรงกดดันสามประการของการฟื้นตัวของอัตราเงินเฟ้อ การแบ่งแยกภายใน และเกมการเมือง ทุกการตัดสินใจของประธานคนใหม่จะส่งผลกระทบต่อตลาดโลก และข้อมูล CPI เดือนพฤษภาคมที่เผยแพร่เมื่อวันที่ 10 มิถุนายน จะกลายเป็นมาตรฐานแรกในการทดสอบการกำหนดนโยบายของเขา CD Markets ตัดสินว่า Federal Reserve ได้เข้าสู่ขั้นตอนใหม่อย่างเป็นทางการของ "การครอบงำแบบเหยี่ยว, ความแตกต่างที่เข้มข้นขึ้น และการปฏิรูปที่ดำเนินไปอย่างช้าๆ" เราจะติดตามแนวโน้มนโยบายของ Fed การเปลี่ยนแปลงข้อมูลเงินเฟ้อ และการเชื่อมโยงตลาดโลกต่อไป และช่วยให้นักลงทุนได้รับการตีความนโยบายที่ล้ำหน้าที่สุดและคำแนะนำในการจัดสรรสินทรัพย์อย่างทันท่วงที

 Thai
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Korean