क्या भू-राजनीतिक तनाव शांत होने पर सोने की कीमतें गिरेंगी? हो सकता है कि आपने सोने के इस दौर के मूल तर्क को गलत समझा हो
- 2026-05-26
- के द्वारा प्रकाशित किया गया: सीडी बाज़ार
- वर्ग: वित्तीय समाचार
सीडी मार्केट्स वैश्विक ब्याज दर और कीमती धातु अनुसंधान टीम स्व-निर्मित अमेरिकी बांड उपज संरचना निराकरण मॉडल, केंद्रीय बैंक की सोने की खरीद उच्च आवृत्ति ट्रैकिंग प्रणाली और क्रॉस-मार्केट परिसंपत्ति मूल्य निर्धारण लिंकेज ढांचे पर आधारित है, जो वर्तमान वैश्विक बांड बाजार, भू-राजनीतिक स्थिति और प्रमुख परिसंपत्ति वर्गों में नवीनतम विकास के साथ मिलकर निर्णय लेती है: हालांकि बाजार मध्य पूर्व में संघर्षों को ठंडा करने की उम्मीदों में कारोबार कर रहा है, लेकिन वैश्विक उच्च-उपज वातावरण के इस दौर का मुख्य समर्थन अल्पकालिक नहीं है। भू-प्रीमियम, लेकिन तीन प्रमुख संरचनात्मक कारक: राजकोषीय घाटा विस्तार, एआई पूंजी व्यय लहर और वैश्विक बचत निवेश संतुलन उलट। भले ही भू-राजनीतिक जोखिम पूरी तरह से कम हो जाएं और मुद्रास्फीति चरणों में गिर जाए, वैश्विक ब्याज दर केंद्र के लिए वित्तीय संकट के बाद निम्न सामान्य स्तर पर लौटना मुश्किल होगा। सोना एक नए मूल्य निर्धारण चक्र की शुरुआत कर रहा है जिसमें तर्क के दो सेट हावी हैं: "ब्याज दर दमन" और "क्रेडिट हेजिंग।"
बॉन्ड बाज़ार तार्किक भेदभाव को प्रेरित करता है: वास्तविक ब्याज दरें सोने का अल्पकालिक मुख्य दमन बन जाती हैं
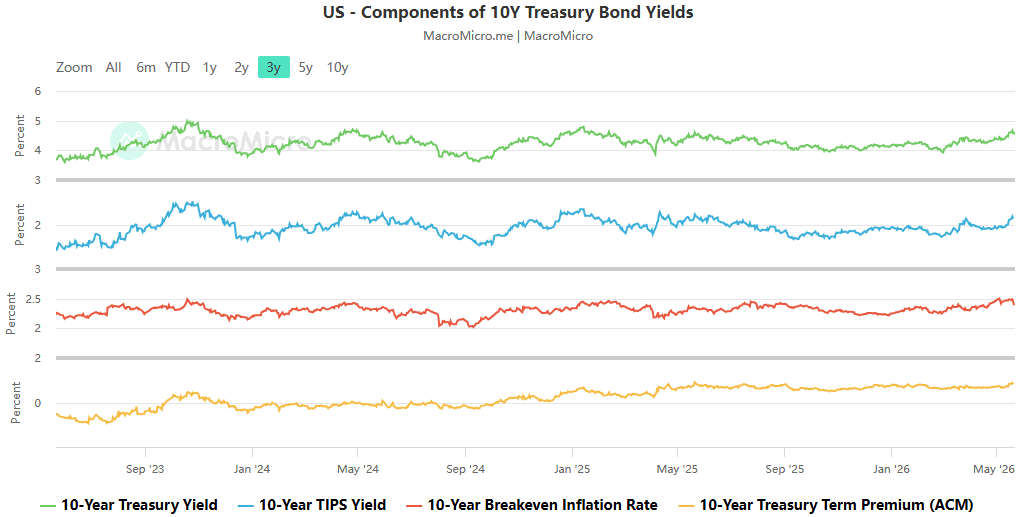
सीडी मार्केट्स द्वारा ट्रैक किए गए उच्च-आवृत्ति बाजार डेटा से पता चलता है कि बॉन्ड बाजार के मौजूदा व्यापारिक तर्क में काफी बदलाव आया है: हालांकि तेल की कीमत में उतार-चढ़ाव अल्पकालिक बाजार का फोकस बना हुआ है, मई के अंत तक, यू.एस. 10 साल की ब्रेकईवन मुद्रास्फीति दर लगभग 2.48% पर रही, जो 2022 की पहली छमाही में 3.0% के शिखर से लगभग 50% कम है। बढ़ती अमेरिकी बांड पैदावार के इस दौर के लिए वास्तविक ब्याज दरें हैं, न कि "युद्ध मुद्रास्फीति" की उम्मीदें जिनके बारे में बाजार आमतौर पर चिंतित था।
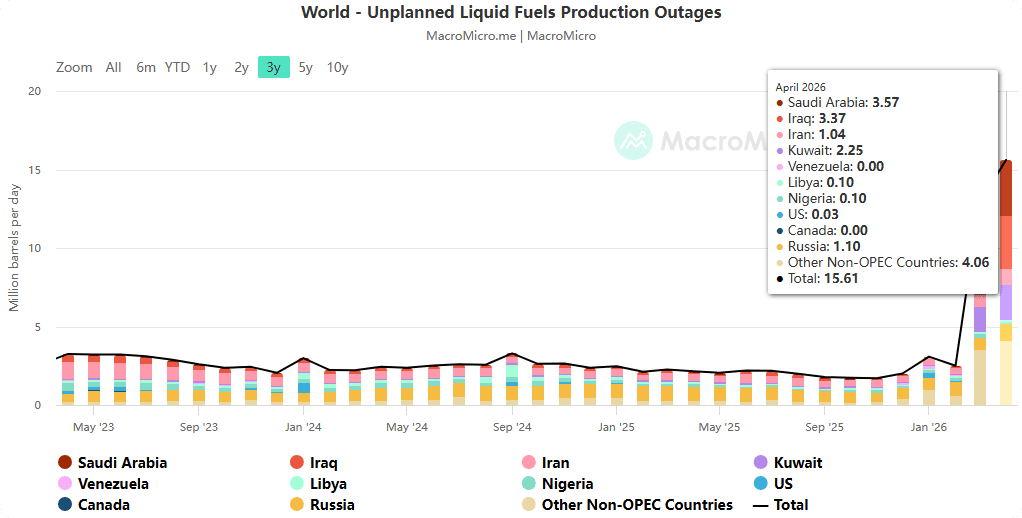
वैश्विक बाजार संरचना के परिप्रेक्ष्य से, विभिन्न अर्थव्यवस्थाओं में पैदावार के प्रेरक कारक स्पष्ट अंतर दिखाते हैं: संयुक्त राज्य अमेरिका में पैदावार में मौजूदा वृद्धि लगभग पूरी तरह से वास्तविक ब्याज दरों से प्रेरित है, जबकि जापान और जर्मनी में दीर्घकालिक ब्याज दरों में वृद्धि मुद्रास्फीति की उम्मीदों पर हावी है। पारंपरिक मूल्य निर्धारण ढांचे के तहत, वास्तविक ब्याज दरें सोने के लिए मुख्य प्रतिकूल कारक हैं - वास्तविक अमेरिकी बांड पैदावार में वृद्धि सीधे शून्य-कूपन सोना रखने की अवसर लागत को बढ़ाती है। यह मुख्य व्यापारिक तर्क भी है जिसके कारण मई के बाद से सोना उच्च उतार-चढ़ाव और आवधिक रिट्रेसमेंट में गिर गया है क्योंकि दीर्घकालिक अमेरिकी ऋण बिकवाली और ब्याज दर में बढ़ोतरी की उम्मीदें फिर से शुरू हो गई हैं।
उच्च ब्याज दर के माहौल को उलटना मुश्किल है: भूराजनीतिक शीतलन संरचनात्मक दबावों को हल नहीं कर सकता है
सीडी मार्केट्स ने इस बात पर जोर दिया कि भले ही मध्य पूर्व में भू-जोखिम प्रीमियम पूरी तरह से कम हो जाए, इसका मतलब यह नहीं है कि वैश्विक दीर्घकालिक ब्याज दरों में काफी गिरावट आएगी। 25 मई को बाजार की रिपोर्ट के बाद कि संयुक्त राज्य अमेरिका और ईरान होर्मुज जलडमरूमध्य में शिपिंग स्थिरता ढांचे तक पहुंचने के करीब थे, कच्चे तेल, सोने और अन्य सुरक्षित-संपत्तियों ने एक साथ अल्पकालिक वापसी का अनुभव किया। हालाँकि, यह उतार-चढ़ाव केवल जियो-पल्स प्रीमियम के तेजी से ख़त्म होने के कारण आया और इससे उच्च-उपज वाले वातावरण के अंतर्निहित समर्थन में कोई बदलाव नहीं आया।
बांड बाजार की सूक्ष्म-व्यापारिक संरचना को खत्म करने के माध्यम से, सीडी मार्केट्स ने पाया कि मौजूदा बाजार संरचनात्मक समस्याओं का पुनर्मूल्यांकन कर रहा है जिन्हें राजनयिक बयानों या अल्पकालिक युद्धविराम के माध्यम से हल नहीं किया जा सकता है: यूएस 10-वर्षीय ट्रेजरी बांड उपज मई में 4.70% के करीब थी। भले ही यह बाद में लगभग 4.56% तक गिर गया, इसके ऊपर की प्रवृत्ति का मुख्य चालक हमेशा वास्तविक ब्याज दर रहा है, न कि किसी एक घटना का प्रभाव। इसका मतलब यह है कि "उच्च वास्तविक ब्याज दरें मध्य से उच्च स्तर पर बनी हुई हैं" एक अस्थायी चक्रीय स्थिति से बाजार सर्वसम्मति की मध्यम अवधि की विशेषता में बदल रही है।
सोने के मूल्य निर्धारण का मुख्य विरोधाभास: ब्याज दर दमन और ऋण समर्थन के बीच दोतरफा रस्साकशी
यह उच्च-उपज वाले वातावरण का संरचनात्मक मूल कारण है जो सोने को उच्च ब्याज दरों से पूरी तरह से न दबने के लिए अंतर्निहित समर्थन बनाता है। सीडी मार्केट्स ने इसे मौजूदा सोने की कीमत के मुख्य विरोधाभास के रूप में संक्षेपित किया है:
- पारंपरिक दमन तर्क: उच्च वास्तविक ब्याज दरें सोने की होल्डिंग्स की लागत बढ़ाती हैं, और धन वापस ब्याज-भुगतान करने वाली अमेरिकी ऋण परिसंपत्तियों में प्रवाहित होता है, जिससे सोने की कीमतों के लिए अल्पकालिक प्रतिकूल स्थिति उत्पन्न होती है;
- उभरता हुआ सहायक तर्क: दीर्घकालिक अमेरिकी राजकोषीय घाटे और ऋण ब्याज दरों के सर्पिल विस्तार के कारण अमेरिकी डॉलर क्रेडिट का क्षरण, संप्रभु क्रेडिट टेल जोखिमों से बचाव के लिए एक "गैर-ब्याज-भुगतान बांड विकल्प" से सोने को एक मुख्य संपत्ति के रूप में फिर से मूल्य निर्धारण कर रहा है, जिससे सोने की कीमतों के निचले केंद्र में वृद्धि जारी है।
सीडी मार्केट्स की अमेरिकी राजकोषीय संतुलन की दीर्घकालिक गणना से पता चलता है कि अमेरिकी संघीय ऋण का वर्तमान पैमाना $38 ट्रिलियन से अधिक हो गया है, वार्षिक ब्याज भुगतान $1.2 ट्रिलियन तक पहुंच गया है, जो रक्षा खर्च से अधिक है। वार्षिक राजकोषीय घाटा 1.8 ट्रिलियन डॉलर के स्तर पर बना हुआ है। "घाटे का विस्तार → ऋण जारी करने में वृद्धि → बढ़ती ब्याज दरें → घाटे का और विस्तार" के नकारात्मक चक्र को बाजार द्वारा विशुद्ध रूप से चक्रीय समस्या के बजाय अमेरिकी डॉलर परिसंपत्तियों के दीर्घकालिक ऋण जोखिम के रूप में मूल्यांकित किया जा रहा है। साथ ही, वैश्विक केंद्रीय बैंक लगातार 15 तिमाहियों से सोने की शुद्ध खरीद कर रहे हैं, और कम कीमत लोच के साथ संरचनात्मक खरीदारी ने सोने की कीमतों के लिए निचले समर्थन को और मजबूत कर दिया है।
यही मुख्य कारण है कि हाल के वर्षों में सोने की वास्तविक ब्याज दरों की व्याख्यात्मक शक्ति में गिरावट जारी है - जब बाजार सवाल करना शुरू कर देता है कि "क्या अमेरिकी ऋण अभी भी जोखिम-मुक्त संपत्ति है," सोना ऐसे माहौल में अपनी ताकत बनाए रख सकता है जहां वास्तविक ब्याज दरें सकारात्मक हैं। सोने पर एआई लहर का प्रभाव भी दोतरफा विशेषताओं को दर्शाता है: अल्पावधि में, एआई पूंजीगत व्यय का विस्तार वास्तविक ब्याज दरों और टर्म प्रीमियम को बढ़ाता है, अप्रत्यक्ष रूप से सोने की कीमतों को दबाता है; लेकिन मध्यम अवधि में, एआई द्वारा लाए गए उत्पादकता सुधार से राजकोषीय संकट के फैलने में देरी हो सकती है। साथ ही, अमेरिकी स्टॉक एआई ट्रैक का संकेंद्रण जोखिम भी पोर्टफोलियो पुनर्संतुलन की आवश्यकता पैदा करेगा, जो एक विविध संपत्ति के रूप में सोने में धन की वृद्धि को बढ़ावा देगा।
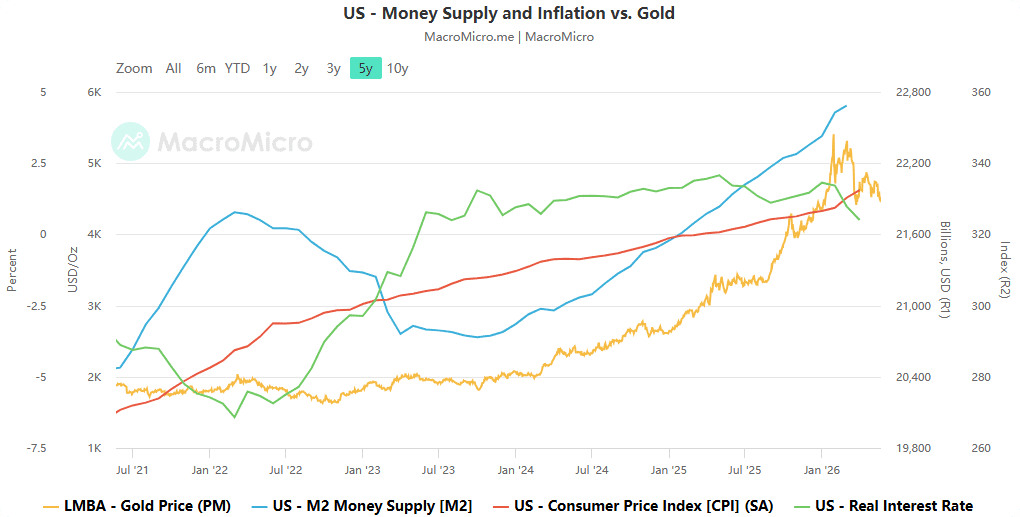
वैश्विक ब्याज दर विभेदन और सोने का लंबा और छोटा चक्र दृष्टिकोण
सीडी मार्केट्स वैश्विक मैक्रो मॉनिटरिंग सिस्टम से पता चलता है कि वैश्विक ब्याज दरों का वर्तमान ऊर्ध्वगामी मार्ग काफी भिन्न है: यूरोप ऊर्जा मूल्य में उतार-चढ़ाव से प्रभावित है, जापान केंद्रीय बैंक नीतियों में पिछड़ने के लिए मुआवजे की मांग पर आरोपित है, और यूके राजकोषीय विस्तार और राजनीतिक अनिश्चितता पर आरोपित है। गैर-अमेरिकी अर्थव्यवस्थाओं में ब्याज दरों की वास्तविक वृद्धि दर संयुक्त राज्य अमेरिका की तुलना में बहुत कमजोर है। इससे गैर-अमेरिकी निवेशकों के नजरिए से सोने पर अवसर लागत का दबाव काफी कम हो गया है।
व्यापक बहुआयामी मॉडल गणनाओं के आधार पर, सीडी मार्केट्स सोने की प्रवृत्ति पर निम्नलिखित निर्णय लेता है:
- अल्पावधि (0-3 महीने): यदि अमेरिकी ऋण की वास्तविक ब्याज दर और बढ़ती है और मध्य पूर्व में भौगोलिक प्रीमियम में गिरावट जारी रहती है, तो सोने की कीमतों को अभी भी समय-समय पर सुधार दबाव का सामना करना पड़ेगा। उच्च वास्तविक ब्याज दरों के तहत बांड परिसंपत्तियों का आकर्षण बढ़ जाएगा, और पारंपरिक नकारात्मक सहसंबंध मूल्य निर्धारण तर्क चरणों में वापस आ जाएगा;
- मध्य रेखा (6-12 महीने): दीर्घकालिक अमेरिकी राजकोषीय घाटा, ऋण ब्याज सर्पिल, अमेरिकी डॉलर क्रेडिट का निरंतर क्षरण और सुरक्षित संपत्तियों की वैश्विक कमी जैसे संरचनात्मक कारक सोने के लिए उच्च निचली सीमा का निर्माण कर रहे हैं। राजकोषीय विस्तार से उत्पन्न ऋण जोखिम साधारण ब्याज दर में कटौती की उम्मीदों की जगह ले रहे हैं और सोने की दीर्घकालिक प्रवृत्ति के मुख्य चालक बन रहे हैं।
सीडी मार्केट्स का मानना है कि वैश्विक उच्च-उपज वाले माहौल के इस दौर की "संरचनात्मक" विशेषताएं जितनी मजबूत होंगी, सोने के लिए अल्पकालिक प्रतिकूल परिस्थितियां उतनी ही अधिक वास्तविक होंगी; लेकिन यह उच्च-उपज वाले माहौल का मूल कारण भी है - अनियंत्रित राजकोषीय विस्तार और संप्रभु ऋण का अपरिवर्तनीय विस्तार, जो सोने के दीर्घकालिक मूल्य के लिए अंतर्निहित समर्थन बनाता है। सोने की कीमतों का अगला रुझान अनिवार्य रूप से बाजार एक मुख्य प्रश्न का उत्तर दे रहा है: क्या अमेरिकी ऋण "अस्थायी उच्च ब्याज दरों के साथ जोखिम मुक्त संपत्ति" है या "रिटर्न के साथ उच्च जोखिम दायित्व" है।

 Hindi
 Chinese
 English
 Vietnamese
 Japanese
 Thai
 Korean