地政学的な緊張が和らぐにつれて、金価格は下落するのでしょうか?あなたはこのゴールドラウンドの核となるロジックを間違えているかもしれません
- 2026-05-26
- 投稿者: CDマーケット
- カテゴリ: 金融ニュース
CDマーケッツのグローバル金利・貴金属調査チームは、独自に構築した米国債券利回り構造解体モデル、中央銀行の金購入高頻度追跡システム、市場間の資産価格連動フレームワークに基づいており、現在の世界債券市場、地政学的状況、主要資産クラスの最新動向と組み合わせて判断している。市場は中東紛争の沈静化を期待して取引されているが、世界的な高利回り環境の今回のラウンドの核心的な支えは、短期的なジオプレミアムだが、財政赤字の拡大、AI設備投資の波、世界的な貯蓄投資バランスの反転という3つの主要な構造的要因がある。たとえ地政学リスクが完全に沈静化し、インフレが段階的に低下したとしても、世界の金利中心が金融危機後の低水準に戻ることは難しいだろう。金は、「金利抑制」と「信用ヘッジ」という 2 つのロジックによって支配される新たな価格サイクルの先駆けとなっています。
債券市場が論理的な差別化を推進:実質金利が金の短期的な中核的な抑制となる
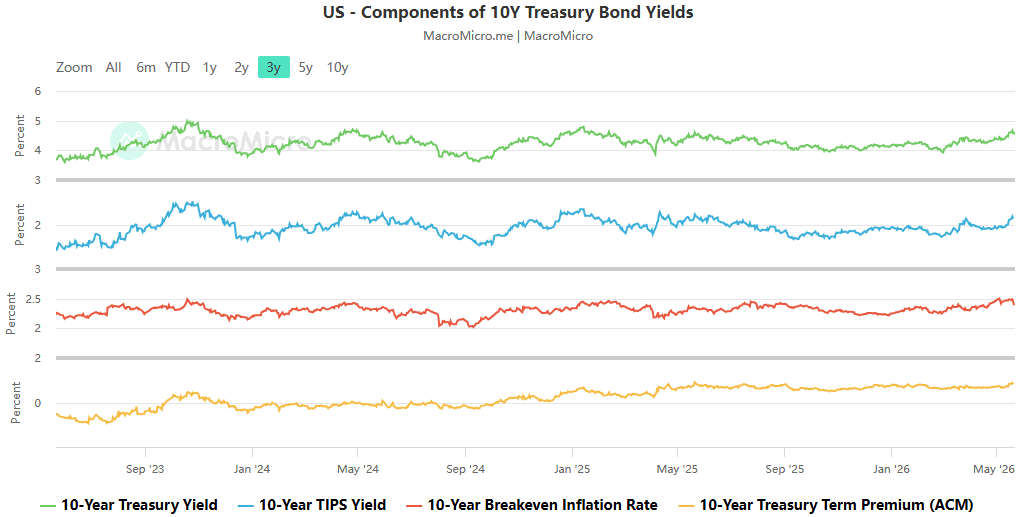
CDマーケッツが追跡する高頻度市場データは、債券市場の現在の取引ロジックが大幅に乖離していることを示している。原油価格の変動が市場の短期的な焦点であることに変わりはないが、5月下旬の時点で、米国の10年間損益分岐点インフレ率は約2.48%にとどまっており、2022年上半期のピークの3.0%よりも約50%低い水準にある。上昇傾向は明らかに名目利回りよりも遅れており、中核的な水準であることを示している。今回の米国債利回り上昇の原動力は、市場が一般に懸念していた「戦争インフレ」予想ではなく、実質金利である。
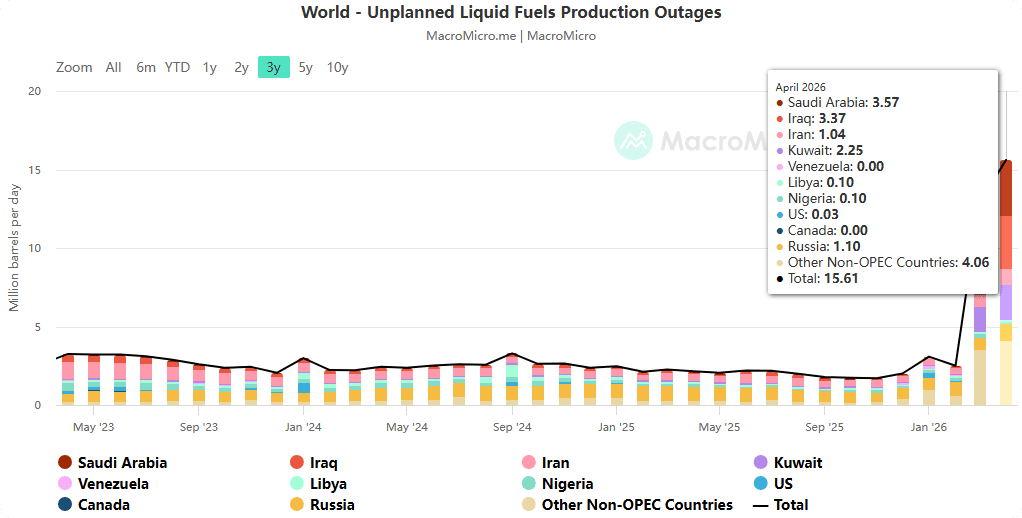
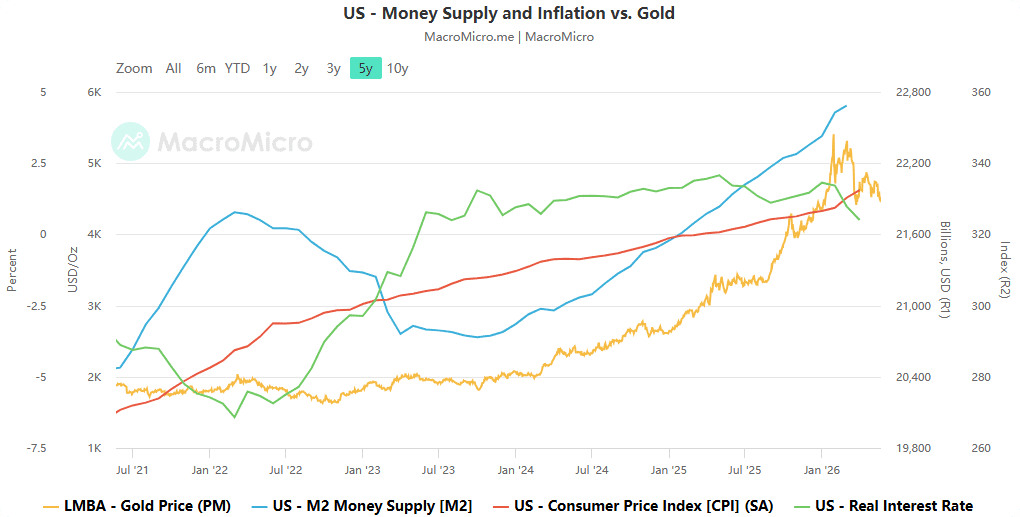
世界市場構造の観点から見ると、各国の利回りの上昇要因には明確な差異が見られます。現在の米国の利回り上昇はほぼ完全に実質金利によって引き起こされているのに対し、日本とドイツの長期金利の上昇はインフレ期待によって支配されています。従来の価格設定の枠組みでは、実質金利が金にとって中心的な逆風要因であり、実質米国債利回りの上昇は、ゼロクーポンの金を保有する機会費用を直接上昇させることになる。これは、米国の長期国債の売却と利上げ期待の復活を受けて、5月以降、金が大幅な変動と定期的なリトレースメントに陥る原因となった核心的な取引ロジックでもある。
高金利環境を逆転させるのは困難:地政学的な寒冷化は構造的圧力を解決できない
CDマーケッツは、たとえ中東のジオリスクプレミアムが完全に沈静化したとしても、それは世界の長期金利が大幅に低下することを意味するわけではないと強調した。 5月25日に米国とイランがホルムズ海峡における海運安定枠組みの達成に近づいていると市場が報じた後、原油、金、その他の安全資産は同時に短期的な下落を経験した。しかし、この変動はジオパルスプレミアムの急速な消散によってのみ生じたものであり、高利回り環境の根本的なサポートを変えるものではありませんでした。
CDマーケッツは、債券市場のマイクロ取引構造を解体することで、現在の市場が外交声明や短期停戦では解決できない構造的問題を再評価していることを発見した。5月の米国10年国債利回りは4.70%近くだった。その後、4.56%付近に戻ったとしても、上昇傾向の中心的な原動力は常に実質金利であり、単一のイベントの影響ではありません。これは、「高い実質金利が中高水準にとどまっている」ことが一時的な景気循環状態から中期的な市場コンセンサスの特徴に変化しつつあることを意味する。
金価格設定の核心的なパラドックス: 金利抑制と信用支援の間の双方向の綱引き
これは、金が高金利によって完全に抑制されない根本的なサポートを形成する、高利回り環境の構造的な根本原因です。 CD Markets は、これを現在の金価格設定の中核となるパラドックスとして要約しています。
- 従来の抑制ロジック:高い実質金利は金の保有コストを上昇させ、資金は利息のかかる米国の債券資産に逆流し、金価格に短期的な逆風をもたらしている。
- 新たなサポートロジック:米国の長期財政赤字と債務金利のスパイラル的な拡大によって引き起こされた米ドルの信用の侵食により、金の価格が「無利子債券の代替品」からソブリン信用のテールリスクをヘッジするための中核資産へと再評価され、金価格の下位中心を押し上げ続けている。
CDマーケッツによる米国財政収支の長期計算によると、現在の米国連邦債務の規模は38兆ドルを超え、利払い額は年換算で1兆2000億ドルに達し、国防支出を上回っている。年間の財政赤字は依然として1兆8000億ドルの水準にある。 「赤字拡大→国債発行増額→金利上昇→赤字さらなる拡大」という負のスパイラルは、市場では純粋な循環問題というよりも、米ドル資産の長期信用リスクとして織り込まれている。同時に、世界の中央銀行は15四半期連続で金を買い越しており、価格弾力性の低い構造的な買いが金価格の下支えをさらに強化している。
これは、金の実質金利の説明力が近年低下し続けている主な理由でもある。市場が「米国の国債はまだ無リスク資産なのか」と疑問を持ち始めたとき、実質金利がプラスの環境下では金はその強さを維持できる。 AIの波が金に与える影響には双方向の特徴も見られます。短期的には、AIによる設備投資の拡大が実質金利と期間プレミアムを押し上げ、間接的に金価格を抑制します。しかし中期的には、AIによる生産性向上により財政危機の発生が遅れる可能性がある。同時に、米国株 AI トラックの集中リスクにより、ポートフォリオのリバランスの必要性も生まれ、分散資産としての金への資金の増加が促進されます。
CDマーケッツの世界マクロ監視システムは、現在の世界金利の上昇経路が大きく異なっていることを示している。欧州はエネルギー価格変動の影響を受け、日本は中央銀行政策の遅れに対する補償要求が重なり、英国は財政拡大と政治的不確実性が重なり合っている。米国以外の経済における実際の金利上昇率は、米国のそれよりもはるかに低いです。これにより、米国以外の投資家の観点から金に対する機会費用の圧力が大幅に軽減されます。
CD Markets は、包括的な多次元モデル計算に基づいて、金の傾向について次の判断を下します。
- 短期(0~3ヶ月):米国国債の実質金利がさらに上昇し、中東の地理的プレミアムが後退し続ければ、金価格は依然として定期的な調整圧力にさらされるだろう。高い実質金利のもとでは債券資産の魅力が高まり、従来の逆相関の価格設定ロジックが段階的に戻ってくるだろう。
- 正中線(6~12か月):米国の長期財政赤字、債務金利のスパイラル、米ドル信用の継続的な浸食、安全資産の世界的な不足などの構造的要因が、金の底値を高めている。財政拡大によってもたらされる信用リスクは、単純な利下げ期待に取って代わり、金の長期トレンドの中心的な推進力となっている。
CDマーケッツは、今回の世界的な高利回り環境の「構造的」特徴が強ければ強いほど、金に対する短期的な逆風はより現実的になるだろうと考えている。しかし、それは高利回り環境の根本原因でもあり、制約のない財政拡大と政府債務の不可逆的な拡大であり、これらが金の長期価値の基礎的な支えとなっている。金価格の次の動向は本質的に、米国の国債が「一時的に高金利のリスクのない資産」なのか、それとも「リターンのある高リスクの負債」なのかという核心的な疑問に市場が答えることになる。

 Japanese
 Chinese
 English
 Vietnamese
 Hindi
 Thai
 Korean